Ribbit Power Letter:2026 年 7 月致合伙人信
Ribbit Capital 2026 年 7 月致合伙人信(Power Letter)全文——为什么智能的瓶颈是电力而非金钱,Make/Move/Store/Sell 框架,以及算力工厂、主权旗手、电池、新型公用事业、算力市场等九条坚定信念。
本文译自 Ribbit Capital 2026 年 7 月致合伙人信(Power Letter)——继 2025 年 6 月《Token Letter》之后,Ribbit 第二封聚焦「由机器塑造的未来」的信。上一封讲 token(智能经济的基石),这一封讲电力(智能的物理瓶颈);性质上依然一半是研究、一半是 LP 营销——既是写给 LP 的论点信,也是 Ribbit 的自我推销。
▍关于 Ribbit Capital 2012 年创立的金融科技风险投资机构,管理规模约 120 亿美元。最标志性的标签是「比所有人都早」:Revolut、Robinhood、Nubank、Coinbase、Credit Karma 的早期投资人。
▍这封信讲什么
- 核心命题:在追逐智能的路上,瓶颈是电力,而非金钱——把金钱和知识转化为智能(token)需要远超现有的电力;仅美国一国就需要在 2030 年前新增超过 100GW 发电装机,比该国过去二十年新增的总和还多。
- 分析框架:借 Base Power 联合创始人扎克·戴尔的脚手架,把「创造电子」与「把电子转化为智能」都拆成制造(Make)、输送(Move)、储存(Store)、销售(Sell)四个桶;正文主干是九条「坚定的信念」,从算力工厂、电池、新型公用事业,一路讲到算力市场与前沿能源。
- 值得记住的数字:2025–2026 两年,美国七家最大科技公司的 AI 投入超过曼哈顿计划、阿波罗计划与州际公路系统的总和;今天建一座 AI 数据中心的成本约为每吉瓦 500 亿美元;人脑功率约 20 瓦。
「一切都是能量,仅此而已。」——阿尔伯特·爱因斯坦(Albert Einstein)
致合伙人
自 Ribbit 创立以来,在这个日益嘈杂的世界里,为了持续捕捉真正的信号,我们常常回到一个简单的想法:如果你想知道世界上真正在发生什么——并试图理解接下来会发生什么——那就追踪资金的流向(follow the flow of funds)。俗话说,金钱会说话(money talks)。
而眼下,这股水流更像是一场五级飓风级别的洪流,昼夜不息地奔涌,追逐会思考的机器。仅在 2025 和 2026 这两年里,美国七家最大的科技公司为追求数字智能投入的资本,就将超过美国在曼哈顿计划、阿波罗计划和州际公路系统上的投入总和。就在你花七分钟冲咖啡、让 Claude 告诉你这封信写了什么的工夫,那些硅基大脑又吞下了 1,000 万美元。
“仅在 2025 和 2026 这两年里,美国七家最大的科技公司为追求数字智能投入的资本,就将超过美国在曼哈顿计划、阿波罗计划和州际公路系统上的投入总和。”
"In 2025 and 2026, in just two years, America’s seven largest tech companies will invest more capital in the quest for digital intelligence than the U.S. spent on the Manhattan Project, the Apollo Program, and the Interstate Highway System combined."
▍点拨:全信的开场重锤,也是理解这封信修辞策略的钥匙:它把读者的参照系从「科技周期」直接拉升到「国家工程」。读的时候注意两点:一是这个对比基于通胀调整后的历史项目总成本,口径上成立但刻意追求震撼效果;二是花钱的主体从国家换成了七家公司——这既是事实陈述,也是在为后文「主权资本与超大规模云厂商的资产负债表将为前沿技术买单」的论证铺路。
追踪资金的真正价值,往往在于发现它在哪里筑起了水坝。而事实证明,今天的瓶颈不是资金的流动,而是 电子的流动。把金钱和知识转化为智能(token!)需要电力——远超我们手边现有的电力。为了跟上步伐,仅美国一国就需要在 2030 年前新增超过 100GW 的发电装机容量,比该国过去二十年新增的总和还多。
这绝非易事。肩负着为人类历史上最重要的技术建设提供能源的行业,关键设备的订单积压已排到数年之后,其研发支出占收入的比例还不及一家普通连锁餐厅——整个行业一整年的研发投入,还不如 NVIDIA 每六周花在创新上的钱。与此同时,负责让同样的能源产出更多智能的行业,已在三年内把前沿模型的 token 成本降低了 10 倍;这是一项了不起的成就,但与同期需求的指数级增长相比,仍相形见绌。
▍图 1:在追逐智能的路上,瓶颈是电力,而非金钱
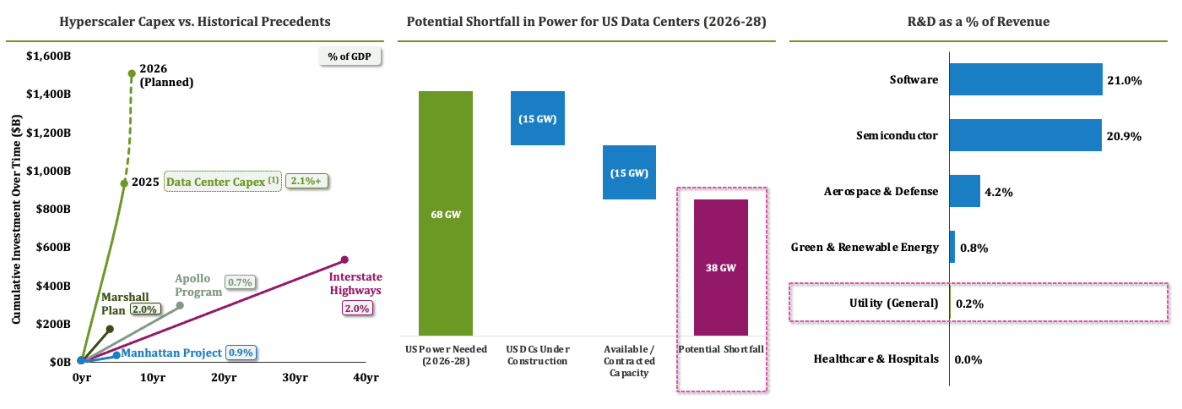
注:(1)数据中心资本开支(DC Capex)=五大超大规模云厂商(Big 5 Hyperscalers),其份额为 55%(2020 年)、80%(2026 年)。来源:公司报告、Epoch AI、FHWA、NASA、CRS、Aterio.io、McCoy Power Reports、Morgan Stanley 研究、Ribbit 分析。
去年,我们在信里写道,token 是智能经济的新基石;自那以后,世界以惊人的速度消耗和生成了千万亿(quadrillion)量级的 token,而这个速度仍在以大约每四个月翻一倍的节奏加快。如果我们想破开这道大坝,释放 AI 的全部潜力,让金钱(以及健康、教育、安全和其他一切)在社会中变得更个人化、更有用、更丰裕,我们就需要创造更多能源,并把它转化为更多智能——同时建造能更聪明地做到这两件事的技术与公司。
金钱与电力
如果你对「金钱到底是什么」想得足够久,最终会想到能源。这很有道理:能源是创造人类所珍视的一切的关键所在,而金钱是这种价值的表征。说得更实际些,历史上每一个金融体系——从美索不达米亚的谷物 token,到布雷顿森林体系,再到比特币——其核心都由能源背书。法定货币的信任来自国家的生产能力,而其根基是能源的丰裕;黄金这类非主权货币的信任来自稀缺性,而其根基是以能源计量的高昂成本。所以你能理解,为什么能源自 Ribbit 创立之初就萦绕在我们心头……事实上,它是我们第一份路演材料第一页幻灯片就用到的隐喻:
▍图 2:我们对电力的思考,已从隐喻进化为商业计划
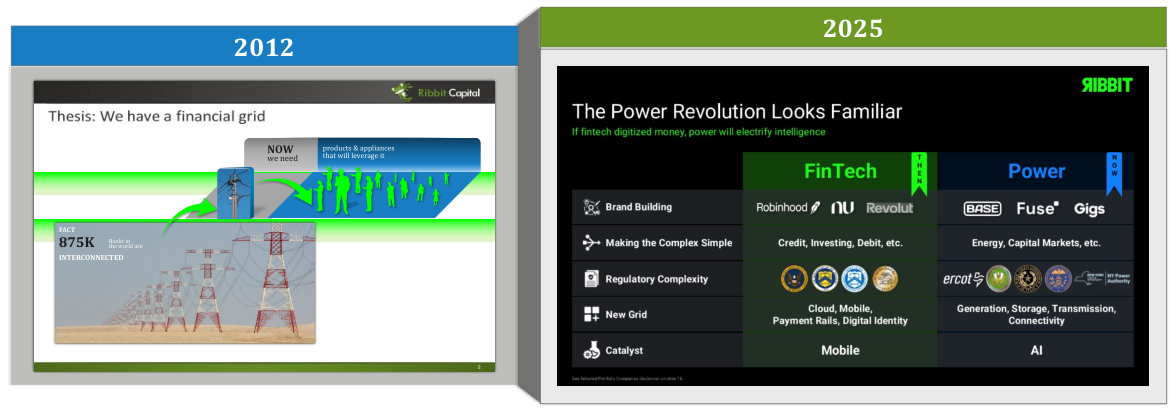
来源:Ribbit 历年年会
既然金钱与电力都是社会的基石,金融行业与能源行业是近亲也就不足为奇。两者都被复杂的监管体系所定义,都涉及巨额的资本与风险。两者都建立在远看像一台单一机器、实则是诸侯割据般拼凑而成的网络之上——美国的资金网络和电网都是前互联网时代的系统,分别由 4,000 多家银行和 3,000 多家公用事业公司以互不协同的方式拼凑运转。出于这些以及更多的原因,两者都有偏袒现状的历史:更多围绕监管者而非客户运转,激励机制往往惩罚创新。尽管它们的发展路径在当时看来或许合情合理,但在企业和消费者眼中,金融与能源在迈入数字时代时都已千疮百孔。
但任何一位资深做空者都会告诉你:破碎的系统可以一直破碎下去——变革需要催化剂撞上恰当的时势。金融行业的这一幕大约始于十五年前。2012 年我们创立 Ribbit 时,你可以对全球金融网络提出一连串令人费解的问题:为什么创业者在线收款这么难?为什么消费者不能自由地把钱转进转出高收益账户?为什么交易一只股票这么贵?为什么能获得任何形式信贷的人这么少?然而,当在位者被陈旧的技术和全球金融危机的余波缠身时,一批痴迷于客户的创始人抓住了移动互联网革命,开始在全球范围内改造金钱。十四年过去,Groww、Nubank、PhonePe、Revolut、Robinhood、Stripe 等团队正在重接金融系统的线路,而未来几年还有大量工作要做。
今天,能源行业正处于类似的失衡时刻,推动力来自倍感挫败的电费用户,以及一套在发电与储能技术进展面前步履蹒跚的陈旧电网。质疑声正在升级:为什么消费者更换电力供应商仍然这么难——在很多地方甚至根本不可能?为什么发电成本在下降,企业却在为电力支付更高的价格?为什么电力开发商把新发电项目接入电网的时间,比建设这些项目本身还要长?而现在,这个行业又面对一场看不到尽头的、由 AI 驱动的需求激增,带来排山倒海般的各式压力。让智能变得丰裕而触手可及,已经成为人类最紧迫的机遇……也撕开了一个亟待填补的巨大能源缺口。
和以往一样,回应这个时代需要大胆的创业者。幸运的是,过去几年我们看到的正是这一幕——新一代反叛者(rebels)正全速冲刺,去创造更多能源,并把它转化为更多智能。他们之中,有人在放松管制的市场里建造新型公用事业公司(neo-utility),用发明创造绕过电网约束;有人在建造坐拥吉瓦级电力的算力工厂(compute factory);有人在开拓合成燃料、热储能电池、小型模块化核反应堆等全新工艺,以及更多;有人在重新构想芯片或模型架构,哪怕这意味着与世界上最强大的公司正面交锋。现状不会一直维持下去。
自 Ribbit 创立以来,我们的使命一直是与世界各地改变金钱的创业者同行;按照我们的思维方式,让金钱变得更好,就是让社会变得更好。但为了支撑这个目标(以及其他目标),下一个战场是电力:是时候去寻找、去点燃、去支持那些把更多能源与智能带给每一个人的反叛者了。这封信是我们第一次尝试详细描述:我们在哪里、以什么方式看到了这样的机会。希望读完之后,你能清楚地理解我们为什么把能源从一个隐喻升级为使命的核心部分。也希望你能毫不吝惜地给我们排山倒海般的反馈——在我们都泅渡于未知水域的时刻,你的意见、想法与批评重逾黄金(或者说,重逾 HALEU、锂、开关设备(switchgear)、高带宽内存(HBM)或 GPU)。
理解电力(我们到底在说什么?)
把能量转化为智能,一直是人类回报率最高的投资。人脑的功率约为 20 瓦,大致相当于一只昏暗的灯泡。二十万年来,人类把约 300 千万亿瓦时(PWh)的脑力能量,转化为 7,100 多种现存语言、1.58 亿种不同的书籍、27.5 亿份建筑设计、1.5 亿篇科学论文,以及人类思想的其他一切果实,创造了如今这个每年生产和消耗约 180PWh 能源的世界。换句话说:我们如今每两年花掉的能源,比人类有史以来用于思考的能量还多。以能源换智能,以巨大优势计,是人类做过的最划算的一笔交易。
如果你接受这个(过度)简化的框架,就可以把任何一份人类智能的贡献都看作带着一份「能量预算」。爱因斯坦 1905 年的奇迹之年——狭义相对论、布朗运动、光电效应、E=mc²——只消耗了区区 175kWh 的直接脑力。哈伯(Haber)和博施(Bosch)用了大约 1MWh,就想出了一个养活世界一半人口的工艺。卢卡·帕乔利(Luca Pacioli)1494 年的《算术、几何、比及比例概要》(Summa de Arithmetica)以复式记账法奠定了现代资本主义的基础,写作成本约为 200kWh。说一个更近的例子:我们估计巴菲特 60 年的年度致股东信,大约花了 875kWh 的脑力时间。Nubank 团队合计消耗了约 7GWh,打造出一家 700 亿美元的公司——以脑力效率计,是摩根大通(JPMorgan)的 22 倍以上(后者用了 2TWh 才达到 9,000 亿美元)。至于 Micky 学英语花了多少脑力,恕不奉告。
“我们估计巴菲特 60 年的年度致股东信,大约花了 875kWh 的脑力时间。”
"we imagine Buffett’s 60 years of annual letters took something like 875kWh of brain-time."
▍点拨:这是全信最「Ribbit 式」的玩笑:把人类智慧折算成电表读数——人脑约 20 瓦,爱因斯坦的奇迹之年 175 度电,Nubank 用 7GWh 脑电做出 700 亿美元公司,效率是摩根大通的 22 倍。数字当然是戏谑,但这组荒诞换算的真正用意是建立一个估值坐标系:智能的投入以能源计、产出以价值计,两者之间的转换效率就是回报率。它为后文那句「智能的价格是电力的帕累托价格」埋下了全部伏笔。
▍图 3:智能是人类回报率最高的资源——我们想要更多,毫不奇怪
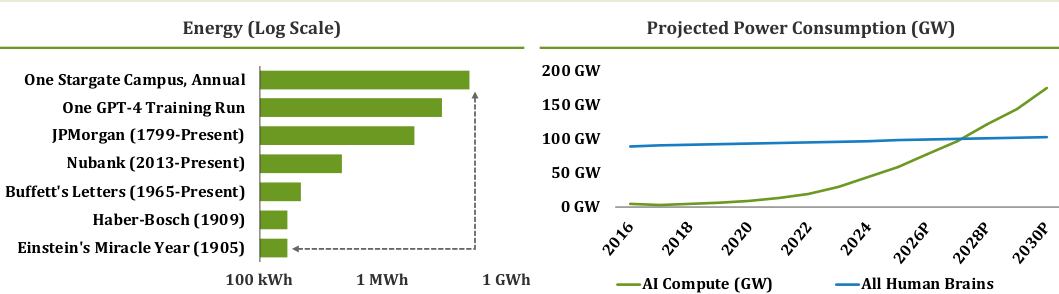
来源:BloombergNEF;Ribbit 分析(「分析」一词在此用得很随意)
必须承认,这种分析方式有些荒唐,但它点出了这封信的两条核心主线。第一条,它说明了一件我们都知道却很少细想的事——把正确的智能用在正确的问题上,价值有多大。无论我们各自对 AI 的战术问题持什么看法——泡沫还是繁荣、闭源权重还是开源权重、transformer 还是下一代架构、今天还是明天——智能几乎位于每一个「让世界变得更好」的机会的上游。如今我们有了制造智能的手段,正在全力冲刺创造更多智能;未来几年内,我们投入硅基大脑的直接能源将超过碳基大脑。要实现并超越这一点,我们的第一项任务就是弄清如何创造更多能源。随着推理能力和智能体能力的每一步跃升,能源需求将持续飙升——这还没算上连带效应。一旦我们知道如何建造和运营更多各式各样的机器人,如何制造新型材料,如何开发新的基础设施……我们又该用什么来为它们供能?
第二条,回看人类智能的回报,是在提醒我们:这些能源本可以创造出多得多的价值。不言自明,并非所有电力都能产出同等的智能。布鲁克林一家周二晚间初学者象棋俱乐部的 25 名棋手,与世界锦标赛上 25 位特级大师消耗的功率大致相同,产出的东西却天差地别。智能的水平与种类各不相同:在单颗 700W 的 GPU 上训练的大语言模型(LLM)(单颗芯片的功率是人脑的 35 倍),能接触的内容范围比爱因斯坦广得多,却无法复制他的创造力与机智。无论我们能制造多少能源,都需要弄清楚如何用这些能源创造更多(且更有效的)智能。数万亿美元数据中心投资的回报,取决于架在「输入瓦特的电线」与「输出 token 的光纤」之间的那些东西。
那么,我们该如何思考投资这两个目标背后的创始人的机会?在如此复杂、前沿发明密集爆发的市场里,人很容易迷失在杂草之中——而 Ribbit 全团队加起来只有约 600 瓦脑力,我们总是乐于运用 KISS 原则(keep it simple, stupid,「保持简单,笨蛋」)。幸运的是,Base Power 的联合创始人扎克·戴尔(Zach Dell)给了我们一个优雅到无法超越的框架。借扎克的脚手架,我们把这两个问题——创造电子,以及把电子转化为智能——都拆解为四个桶:制造(Make)、输送(Move)、储存(Store)、销售(Sell)。
▍图 4:制造、输送、储存、销售——塑造智能的价格
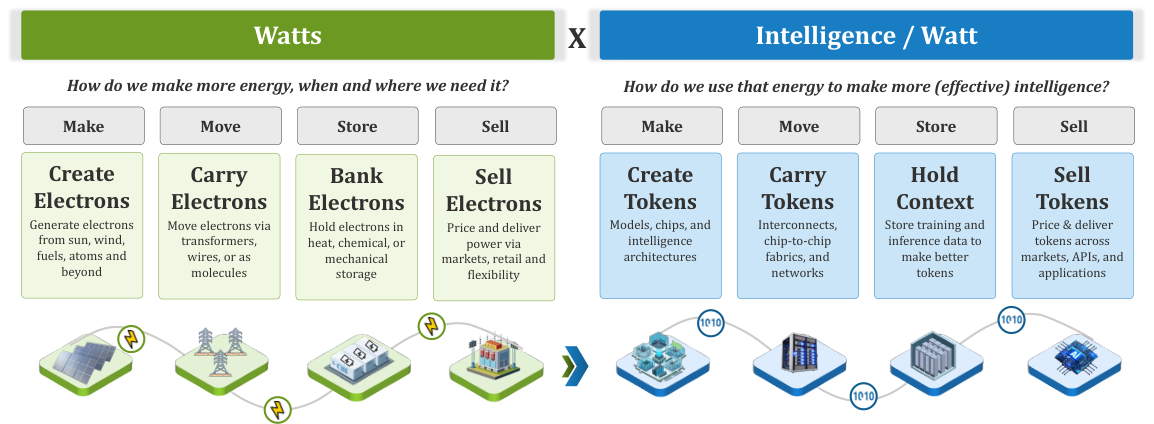
来源:Ribbit 分析
在电子这一侧,「制造」指发电:把一种初级投入——阳光、风、天然气、铀、地热——转化为电力。这一层引发的政治与环境争论最多;我们试图用一个务实的视角来审视:哪些路径能够(综合经济性、监管与物理约束)足够快地规模化,在未来几年真正派上用场,落地成本又是多少。这个桶里的公司,从公用事业级的光伏与风电开发商,到新一代押注可调度、高密度、大功率输出的公司——从新涡轮机到新型核反应堆。在算力这一侧,「制造」指算力工厂及其内部的核心部件——吉瓦级数据中心、填满它们的芯片(GPU、TPU、定制 ASIC)、维持其运转的现场供电与制冷基础设施,以及其他一切把电子与数据大规模转化为智能所需的东西。
在电子这一侧,「输送」指输电与配电:把电力长距离输送的高压线路、把电送到你家街区的低压线路,以及把电力转化为可运输分子(如合成燃料和氢)的技术。这是区域和国家电力系统中监管最严、行动最慢、约束最强的一层。在算力这一侧,「输送」指网络——在芯片与数据中心之间穿梭数据的光互连(interconnect)、交换机与高带宽网络,以及把智能交付给终端用户的最后一公里网络。这是 AI 建设中最少被讨论的层面之一,也正日益成为最重要的层面之一,决定着有用的计算在哪里发生、如何发生。
在电子这一侧,「储存」指电池或其他让能量穿越时间(而非空间)的方式——抽水蓄能、热储能、合成燃料,或任何能把某一时刻发出的电留给另一时刻使用的东西。电网的间歇性越强(太阳不会随叫随到),需求的波动性越大(一次 AI 训练恰是冰箱的反面),这个桶就越重要。在算力这一侧,「储存」指内存——芯片内的高带宽内存、数据中心里的 SSD 和存储阵列、技术栈底部的冷存储。内存和电池一样,决定着「何时能有什么可用」。随着模型变大、推理成为主导负载,瓶颈越来越不是芯片算得有多快,而是它把正确的上下文搬进搬出内存的速度有多快。
在电子这一侧,「销售」指为电力定价并把它交付给终端客户的零售与批发电市场。在 ERCOT(得州电力可靠性委员会)和 PJM(宾夕法尼亚–新泽西–马里兰互联电网,PJM Interconnection)这样的地方,批发市场每天清算数百万笔交易,电力每五分钟买卖一次;新的金融基础设施也在不断造出更好的交易与风险管理工具。零售市场由发配售一体化电力公司(gentailer)、经纪商和聚合商运营,他们把电力卖给家庭和企业——也越来越多地把电卖回给电网。在算力这一侧,「销售」指为智能定价并把它交付给终端用户的零售与批发算力市场。批发层——老牌云厂商与 AI 原生云厂商都包括在内——按小时出售裸算力;零售层——推理平台与模型聚合商——则按 token 出售这些芯片产出的智能。今天这一层最有价值的公司,如 OpenAI 和 Anthropic,都是横跨两者的垂直一体化玩家:既拥有模型,也拥有客户。「销售」也是 AI 经济的雏形金融基础设施正在成形的地方——从新兴的算力现货市场,到 GPU 或推理衍生品合约与交易所。
现实总是比框架更乱,因为最优秀的创始人和操盘手往往不按格子涂色。电力领域最具影响力的公司——那些最有可能帮助冲破能源与智能大坝、并带来最大财务回报的公司——将跨越制造、输送、储存与销售之间的接缝来构建价值:新型发电商与需求侧毗邻部署,抄近路绕过或改变配电环节;储能运营商通过主动向电网买卖电力来熨平需求曲线;新型燃料生产商把输电难题变成化学问题;算力工厂通过从电力基础设施到推理的垂直整合来赋能开源;零售商凭借电池管理和智能路由赢得客户与公用事业公司;芯片越来越多地围绕其网络架构来设计,或以与内存在物理上不可分割的方式来设计。赢得下一个十年的公司,往往最终会拥有相邻的两三层,并把这种整合变成护城河。世界上最大的公司几十年来一直在打这套打法,成果斐然;而我们要找的,是紧跟其后的 「破坝者」(dam breakers)。
▍图 5:破坝者登场
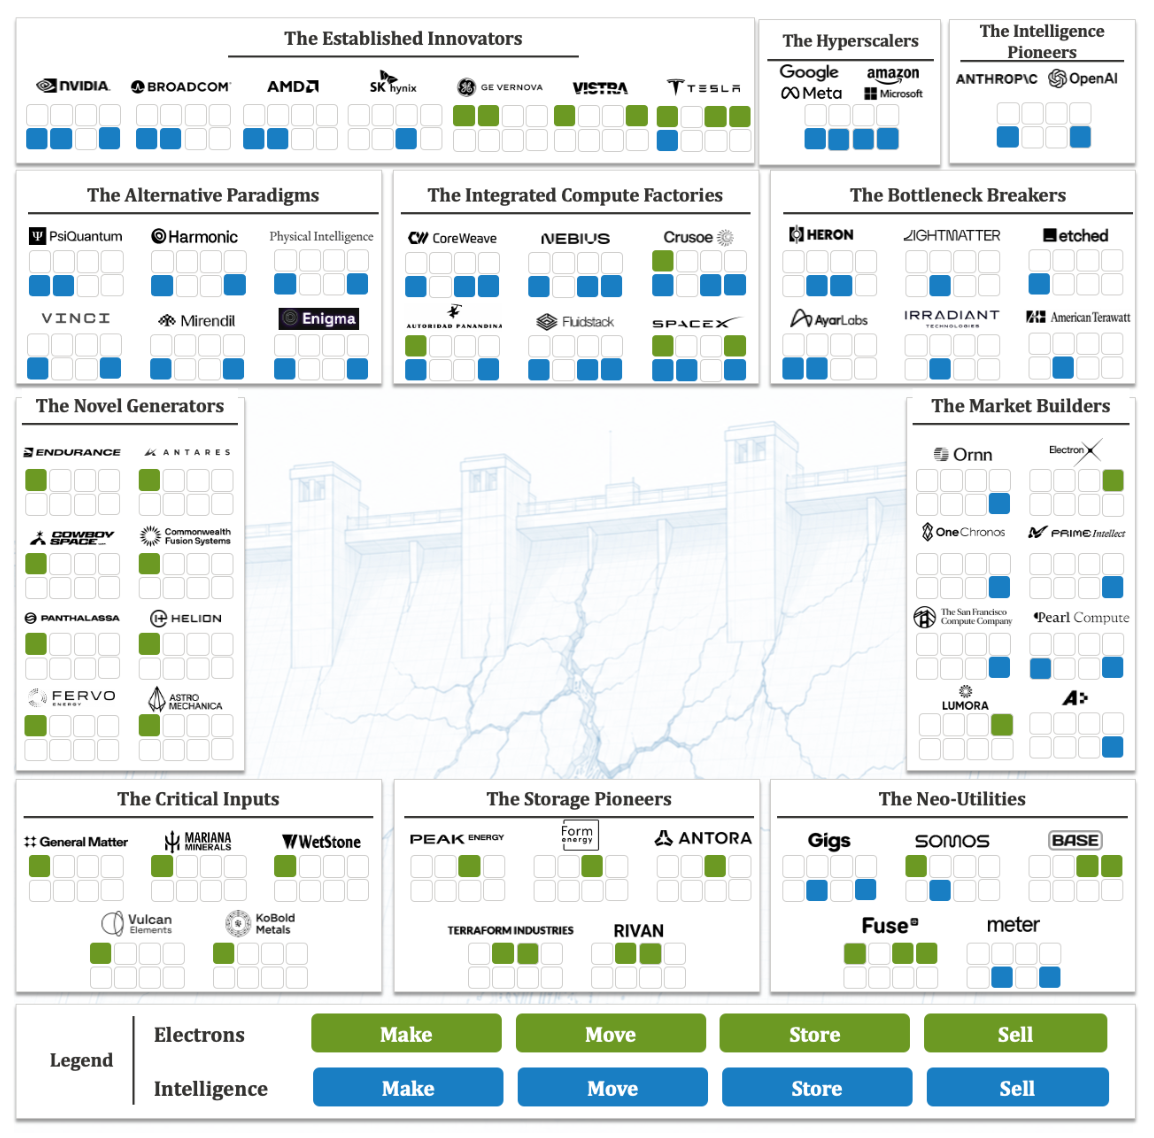
注:图中公司仅为示意,并非穷尽列举。来源:Ribbit 分析。
按 Ribbit 的方式定义的「电力」(Power),囊括了地球上一批最庞大、最复杂的生意。我们不可能、也不想全部都做。但面对宽阔的视野与快速变化的格局,未来数月乃至数年,我们该如何分配自己稀缺的精力?作为数十年如一日追踪资金流向的人,我们摆脱不了这样一种感觉:每一场关于电子或算力的对话,都可以看作我们数千场关于金钱某个侧面的对话的一个版本。在我们的思维方式里,制造、输送、储存、销售,可以轻易地替换为发行(或铸造)、支付(或转账)、存管(或托管)和交易(或兑换)。这些隐喻有些只是 Ribbit 午餐桌上的谈资,但它们也为我们去哪里寻找价值提供了线索:
- 机器的内部构造——无论电子还是智能——有太多值得欣赏之处,以至于最基础的价值来源——拥有客户——常常被忽视。当客户不享受思考这个问题本身时,经营客户关系就很难;金融和能源大多是如此。但这也意味着在位者往往会制造出心怀不满的客户(靠利用惰性来扩大利润率),而能激励改变的挑战者则可以建立自己有粘性的客户关系。B2B 也一样:向受监管的保守机构销售是一场苦战,但一旦突破,这份苦反而成了资产。客户忠诚度与数据是金融领域强大的护城河,在 token 时代的今天比以往任何时候都更甚;电力领域亦将如此。
- 在金融领域——你在华尔街任何一个暑期实习项目里都会天天听到——现金为王。流动性充裕的资产负债表灵活敏捷,是对动荡世界的抚慰(也是受益者)。长期以来我们一直没有「电力资产负债表」,但随着电池、模块化发电、微电网,以及作为一种精炼电力形态的算力的出现,这一切正在改变。就像金融交易一样,在内部化与外部化流量之间获得的新灵活性之上,会涌现出各种新奇的组合(例如数据中心微电网搭配合成燃料工厂)。我们怀疑,成为最快、最灵活或最具韧性的可调度资源,其战略价值尚未被完全理解或发现。
- 机会往往藏在中心化与去中心化的推拉之间。中心化系统高效、清晰可读;去中心化系统反应敏捷、富有韧性。在金融和能源这样庞大而多样的市场里,两者都可以通过驾驭这些取舍创造价值。金融领域中,支付宝(私营)或 UPI(政府背书)这样的中心化方案,与比特币和稳定币这样的去中心化方案同步扩张,各自发挥长处赢得采用。而在当下的电力领域,智能正在中心化,能源则大体在去中心化;顺势而行是合理的(比如投算力工厂或分布式发电),但寻找反向的化学反应同样可以(比如探索端侧小模型或电网调度软件)。
- 许多数字领导者构建价值的方式,不是取代电网,而是抽象掉电网制造的复杂性。Stripe 乍看不过是套在又一家商户收单机构之上的 API,但掀开引擎盖,你会看到横跨 50 个国家、每分钟 5 万笔交易、135 种货币、100 多种支付方式、40 多个国家的银行合作、数百张牌照,以及更多。再比如,虚拟电厂(VPP)看起来可能像一层不拥有基础设施的薄层,但不要低估协调成千上万个分布式节点的价值。抽象如此强大的原因之一,是它让公司能把自己的进步杠杆化到软件的速度——在 token 时代,这意味着每一天都更快、更便宜、更好。而这个模式远不止于以编排者起家的公司:在硬件新贵中,创始人们正在把物理系统做得更简单、更易于抽象,把复杂性和迭代推入软件。
- 大多数企业都有规模报酬递增,而最好的企业则多得盆满钵满。在金融和能源领域,大通常是好事(比如更容易获得资本),但有时也有害——比如当公司能优先获取最优质的资源时(先把钱贷给最好的客户、先占据最好的可再生能源场址)。规模最可靠地催生规模的生意,往往是多边的:在市场多个侧边上拥有利益相关方密度(支付领域的消费者与商户,能源领域的客户与公用事业公司),能为客户和系统本身都带来正和结果。它们还需要数据富集:在 token 时代,架构良好的产品会随着每一个客户变得更好。这次我们就不放飞轮图了……但请做好准备,后面的篇幅里递归循环还会出现好几次。
- 识别以客户为中心、身负长期使命的创始人,有一个办法:看他们对业务中最重要成本驱动因素的取向。在金融领域,帕累托价格是货币的价格,即风险;Ribbit 创立以来我们投过的最优秀的金融科技创业者,都让他们的公司与「为客户和生态降低货币价格」这件事对齐。在电力领域,帕累托价格如今是智能的价格。在技术栈的任何一层降低这个价格,是下一个十年的核心商业命题。那些把自己的愿景建立在推动它下降之上的创始人——那些押注、助威并亲手帮助降低智能成本的创始人——永远值得关注。
为什么是现在?
当然,世界想要更丰裕、更高效的能源与算力……但这并不新鲜。怀疑者可能会指出:电力生意面临巨大的技术风险、漫长的资本与可融资性(bankability)周期,以及重重依赖的关卡(补贴、许可时间表、采购障碍等等)——这些特征曾导致一连串风投支持项目的惨败。而被 AI 烧得火热的公开市场,正在向成熟玩家大把撒钱。那么,为什么要在现在押注电力新贵?
电网撑不住即将到来的需求。 世界上大部分电网建于数十年前,面对的是缓慢增长、单向流动的负载。在那个世界里,「电网压力」意味着应付晚上六点后打开的洗碗机和电视机——而不是数吉瓦级数据中心的尖峰抽取、数百万辆新电动车和热泵的双向电流,或快速回流本土的大型工业负载。今天的电力需求远超每一次电网升级周期的设想:到 2030 年,美国数据中心的耗电量将超过整个日本。与此同时,美国电网并网排队中的项目高达 2.6TW,是整个美国已装机电力的两倍,平均等待时间超过五年;关键设备(变压器、开关设备、母线槽等)的交付周期从 20 到 60 个月不等。电力需求有可能放缓,但看起来不太可能:想想看,一次 ChatGPT 查询的耗电量约是一次谷歌搜索的 10 倍,而智能体任务、视频生成或深度研究这类工作,可以轻松达到 1,000 到 10,000 倍。要跟上步伐,需要所有创业者全员上阵。
供给的经济学已经改变。 十年前,大多数创新型能源公司的目标还是证明自己有朝一日能在没有补贴的情况下进行成本竞争。今天,我们已身在局中:光伏组件成本 15 年下降了 86%(风电下降 49%),而全球光伏装机每翻一倍(目前约 3 年),成本就再降 30-40%。结果是,今天部署可再生能源最快的地方(中国、印度、得州、巴基斯坦、印度尼西亚)都是基于成本做出的选择。同样,锂离子电池价格十五年下降了 88%,电网级装机自 2020 年以来增长了 100 倍以上。部署这些技术——或创造新技术——从未如此可行;地球上信用最好的买家(各国政府和超大规模云厂商)正提供前所未有的资金支持。对有雄心的创始人来说,这些承诺正在把数十年的开发和可融资性周期压缩到短短几年。
译注:本段「锂离子电池价格下降 88%」与后文「信念 5」中的「下降 93%」口径不一,系原文两处表述差异,译文照实保留,读者留意。另:「电网级装机增长 100 倍」为电网级总装机口径,与后文「短时储能五年增长 25 倍(1.6→43 GW)」口径不同,二者并不矛盾。
电子和 token 已成为国家级的一等优先事项。 过去几年,每个主要经济体都加速投资于能源与算力,将其作为经济安全与国家安全的支柱。仅举几例:美国已通过《芯片与科学法案》(CHIPS Act)和《通胀削减法案》(IRA)投入超过 1,750 亿美元(撬动了超过 1 万亿美元的制造业总支出);阿联酋仅通过 G42 一个项目就承诺建设 5GW 以上的 AI 基础设施;韩国发起了规模超 7,000 亿美元的主权 AI 与基础设施计划。监管者也在推动电力市场创新:美国正要求电网运营商向分布式能源聚合商开放批发市场,巴西则将在 2028 年前向 9,000 万低压用户开放零售电力市场。经历了数十年的停滞,规则正在被重写,为创业者创造了一个定义未来的窗口。
创始人和工具终于到位了。 NVIDIA、台积电(TSMC)、ASML、SK 海力士、美光(Micron)和三星这样的公司拥有令人瞩目的护城河,但也被广泛视为现代文明的咽喉要道。当巨大的奖赏遇上那句久经验证的真理——需要是发明之母——创始人们带着令五年前相形见绌的雄心登场了。在 SpaceX、特斯拉、Anduril 和 NVIDIA 受训成长的一代人,已经播下能源与算力领域下一代技术创始团队的种子,资本紧随其后:深科技(deep tech)如今已占风投总额的三分之一以上,是十年前的两倍多(项目融资、私人信贷和公开市场也紧随其后)。创始人手里也有了更好的工具:AI 辅助工程、仿真和现代代工制造,把硬件开发周期彻底压扁——过去 50 人团队三年的活,现在 5 人团队六个月就能完成。AI 既在驱动需求,也在喂养响应:每一个模型都在让下一代电网软件、材料发现和物理设计变得更快。随着机器人、制造等领域进步的临近,这只会进一步加速。
▍图 6:关于「为什么现在是电力的时刻」,你需要知道的一切
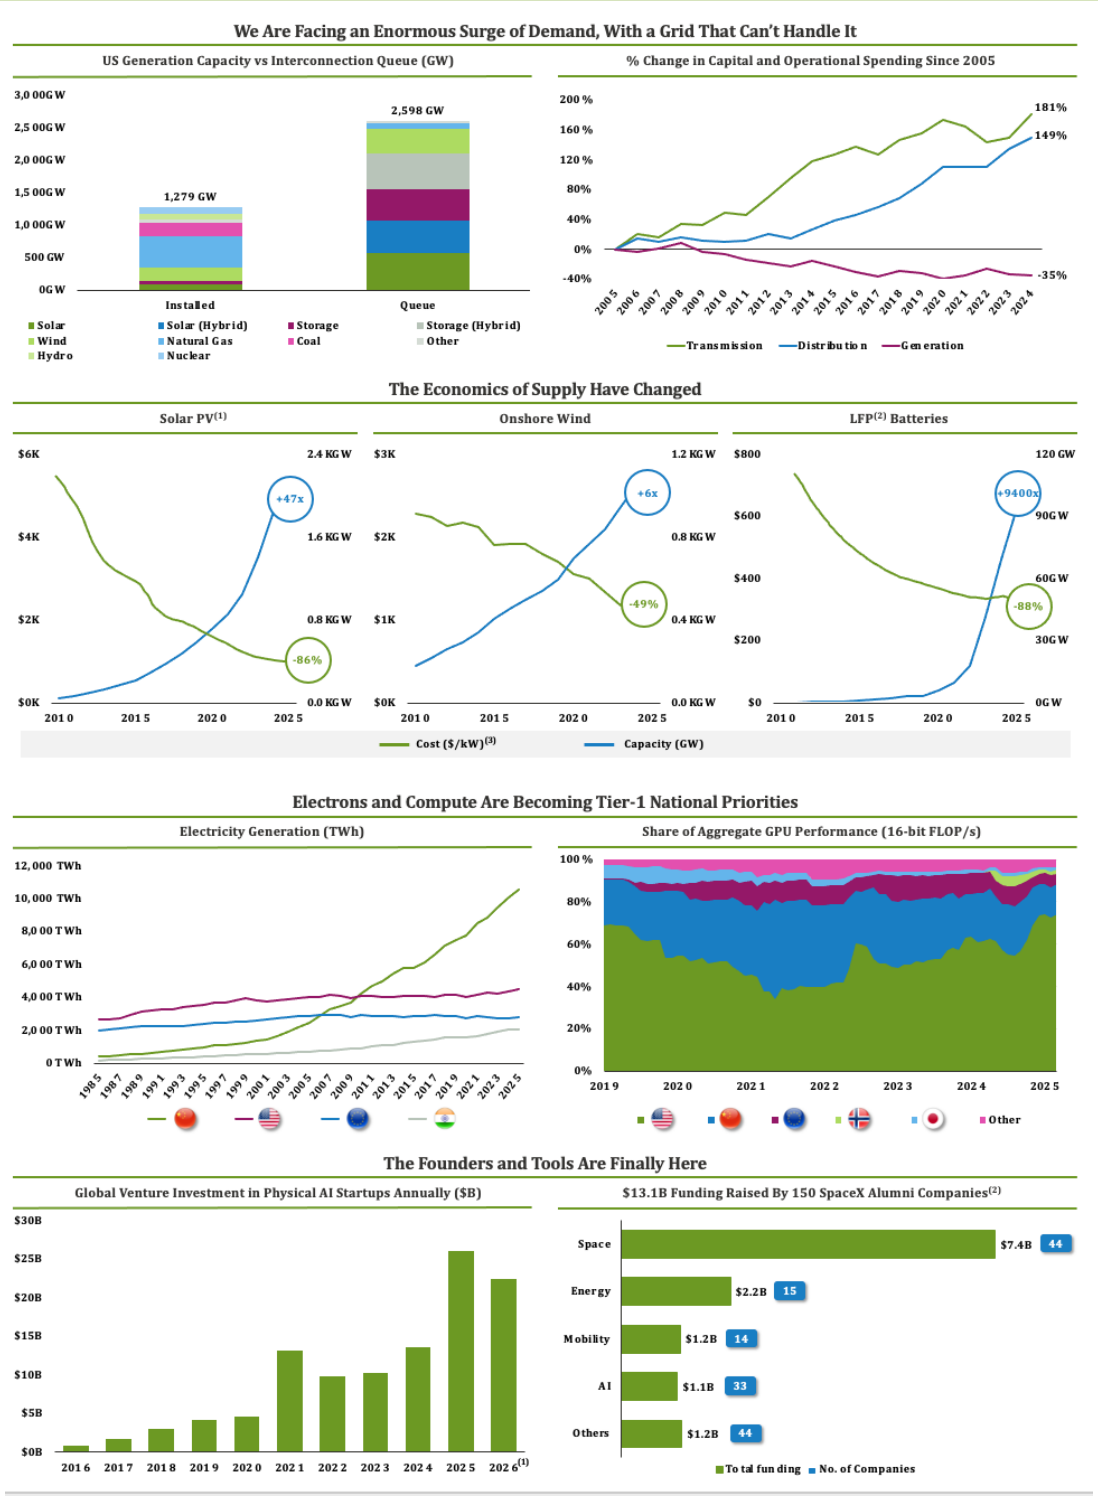
注:(1)PV=光伏发电,(2)LFP=磷酸铁锂,(3)所有价格均以 2023 年不变价美元计;底部图表数据分别截至 2026 年 5 月 20 日与 2026 年 6 月 3 日。来源:Berkeley Labs、Brattle、美国能源信息署(EIA)、IRENA(2024)、IEA、BloombergNEF、BCG、PitchBook、SpaceX 校友创始人。
坚定的信念,宽松地持有(Strong Beliefs, Loosely Held)
我们正身处一个机遇与炒作、贪婪并存的时代。战场上的形势瞬息万变:制高点在闭源与开源之间来回易手,模型与应用在「竞合」(coopetition)中相互角力,地缘政治不断冲击产业政策,政治风向围绕着 AI 盘旋不定,如此种种。每周都会出现一笔比上一笔更大的数据中心交易、一款前途可期的新芯片或新模型架构、一次出人意料的监管或产业松绑,或是某个本该写进我们自认为已经完稿的章节里的新洞察。如果说过去几年教会了我们什么,那就是对未来的走向保持谦卑。
本着这种精神,我们着手描绘未来十年能源与算力领域我们所见到的最大机遇。其中一些信念如今已被市场充分理解(个别案例甚至被理解得太充分了!);但倘若历史可以作为镜鉴,即便是当下最热门的交易,也很可能在未来数月乃至数年的波动中被遗忘或折价。另一些信念则仍被误解或低估。所有这些信念,都为敢于放手一搏的创业者们铺开了一幅海阔天空的画布。
这封信写得比我们预期的要长。每一节都可以独立阅读,所以请随意跳转。为了方便导航,这里先奉上一份速览,告诉你会读到什么(以及在哪里找到它)。
| 坚定的信念(Strong Belief) | 页码 | 15 词速览(致谢 Claude) | 核心投资问题 |
|---|---|---|---|
| 算力工厂将成为 token 时代的炼油厂 | 11 | 工业时代有炼油厂,我们有算力工厂。两次都是垂直整合者赢。 | 这家公司是在制造智能——还是仅仅替别人托管算力? |
| 今天的瓶颈破除者可以成长为明天的平台 | 13 | 每一次短缺——芯片、电力、内存——都会打开一扇窗;今天的瓶颈可以孕育明天的平台。 | 这个楔子能否造出一个递归的数据与软件循环(还是说超大规模云厂商最终会把它内部化)? |
| 对主权的追求,将催生新的战略旗手 | 17 | 竞相掌控电子、芯片与模型的国家,将钦点一批拥有持久护城河的政府背书冠军。 | 如果世界重新全球化,这家公司的需求与竞争地位会被削弱吗? |
| 挑战者将在原子与比特的交汇处,挖出最深的护城河 | 19 | 软件几乎免费;最深的优势形成于软硬件在紧密回路中熔合之处。 | 如果明天一个资金充裕的竞争者完美复刻了这家公司的软件,它还能赢吗? |
| 电池将支撑电力领域最具影响力的新商业模式 | 23 | 一个世纪以来,电子要么被用掉、要么白白流失。电池改变了这一切。 | 如果输电能力在未来五年被冻结,这家公司的价值会上升还是下降? |
| 新型公用事业将重塑客户预期——并在此过程中再造整个行业 | 26 | 新型银行做到的事,新型公用事业将对电力再做一遍:痴迷于客户的挑战者,把遭人怨恨的在位者拆散。 | 当 AI 智能体在决定是否切换供应商时,这家公司是靠真实价值取胜——还是它的现有护城河其实只是惰性? |
| 替代智能范式将开辟新疆界 | 29 | transformer 不是终局;形式化推理、具身智能与量子计算能解锁它做不到的事。 | 这条路线是撬开了 transformer 在结构上无法解决的问题,还是仅仅提供了一个更便宜的替代品? |
| 算力市场将成为世界上最重要的市场 | 32 | 石油有期货,加密货币有永续合约。算力是最后一个没有真正市场的大宗商品。 | 这家公司是通过让风险可交易来降低算力成本,还是仅仅提供了一种更好的 GPU 租赁方式? |
| AI 将压弯整整一代前沿能源技术的成本曲线 | 36 | 史上最大规模的基础设施繁荣,正在为解锁新能源打开大门。 | 这项技术在成本上(或在规模、位置上)能否提供现有替代方案无法复制的电力? |
在进入正文之前先提醒一句:这九条信念共享同一个底层变量——AI 需求持续指数级增长。算力工厂、供应链瓶颈、主权旗手、系统公司、电池、新型公用事业、算力市场、前沿能源,看似分散的九个方向,若需求证伪则会同时回撤:这不是九次独立下注,而是同一笔宏观交易写了九遍。信念之间还存在内在张力——信念 1 押注吉瓦级集中式算力,信念 5 和 6 押注分布式与表后资源;信念 5 说「电网失衡与套利窗口正变得前所未有地大」,而电池恰恰是让这个窗口关闭的技术。从组合层面看,Ribbit 赢的方式是「无论哪条兑现都有敞口」,这是合理的风投逻辑;但 LP 应该看清:这份清单的分散度,远比它的标题数量少。
信念 1|算力工厂将成为 token 时代的炼油厂
1863 年,约翰·D·洛克菲勒(John D. Rockefeller)向凯霍加河畔一家小型炼油厂投下 4,000 美元。九年后,安德鲁·卡内基(Andrew Carnegie)投下 25 万美元,在匹兹堡郊外建起美国第一座专门的贝塞麦(Bessemer)炼钢厂。在随后的几十年里,两人都把自己的帝国建立在同一个洞见之上:价值将汇聚于那种艰苦、资本密集的工作——把原材料炼制成那个时代的基础资源:把原油炼成煤油,点亮美国的千家万户;把铁矿石炼成钢,筑起美国的城市。到各自职业生涯的终点,洛克菲勒的个人财富约相当于美国 GDP 的 1.5%,而卡内基的钢铁业务则成为美国钢铁公司(U.S. Steel)——史上第一家十亿美元公司——的核心。简言之,炼油者拿走了最大的一块蛋糕。
如果洛克菲勒和卡内基活在今天,他们会建造什么样的「炼油厂」,几乎不成问题。把电子炼成算力,早就成了一门大生意;AWS 作为一家独立公司可能价值 1 万亿至 2 万亿美元,而 2010 年代的数据中心老牌企业 Equinix(市值 1,000 亿美元)和 Digital Realty(市值 660 亿美元),靠组合房地产、电力、硅芯片与网络,也创下了不小的家业。但眼下正在发生的事,让 token 时代之前的算力生意都显得古旧。有一种方式可以把这一点看得清清楚楚:看看软件企业的销售成本(cost of goods sold)。以 Microsoft Office 为例——有史以来最赚钱的软件产品之一。一个传统的 Office 365 企业席位每月收费 36 美元,底层算力成本约 1-2 美元;而同样的席位启用 Microsoft 365 Copilot 后,标价为 66 美元,算力成本 5-20 美元。换句话说,「炼油厂」捕获的价值比过去多了 2 到 10 倍。尽管定价、利润率和成本都在剧烈波动(未来几年也肯定还会如此),这个模式却始终一致——从 Google、Meta 这样的巨头,到 OpenAI、Anthropic,再到 Cognition、Decagon、Harvey、Listen Labs 等新贵,无一例外。十年前,软件边际成本的每一美元大多流向了人——从工程师到销售再到客服;今天,它正流向算力工厂。
掀开引擎盖往里看,变化更加惊人。大多数人仍然把数据中心想成「服务器旅馆」——更像是多了些制冷设备的仓库,其本身算不上什么技术。新的现实截然不同。今天的算力工厂是类星体(quasar)的陆地等价物——超巨质量天体,把资本、电力、土地、变电站、水、硅芯片、网络和编排软件统统吸入,熔铸成一套为「制造智能」这一目的而生的统一系统。与传统的第三方数据中心运营商相比,Crusoe、CoreWeave、Nebius 这些新兴的算力工厂领导者完全是一个不同的物种。要看清这种区别,不妨看看 2026 年建造和运营一座算力工厂所涉及的几个部件:
- 单机架功率密度已提高 10 倍,正奔向 100 倍。 2020 年一个超大规模机架耗电 10-20 千瓦,而 NVIDIA 的 GB200 NVL72 系统耗电超过 120 千瓦,其 Rubin 与 Kyber 路线图指向 2030 年单架 600 千瓦至 1 兆瓦。换句话说,十年之间,一个机架的耗电量将从约等于一套小公寓,变成约等于一座小镇。每一个围绕旧假设设计的系统——配电、制冷、楼板承重、消防——都需要从零重建,涉及价值数十亿美元的设备。
- 单园区用电规模已提高 20 倍以上。 园区用电已从区域级跃升至国家电网级。2020 年,一个数据中心区域(region)跨多栋楼宇、多家运营商,总计耗电 30-50 兆瓦;而算力工厂园区正按单点 1-2 吉瓦设计(最大的目标高达 5 吉瓦——相当于三到五座核反应堆)。打个比方:斯洛文尼亚全国的总用电量约为 1.5 吉瓦。竞相建设的运营商们,正在以云时代无法想象的规模与公用事业公司、州长和监管机构谈判。
- 热管理正变得远为复杂。 单机架超过 30-40 千瓦,风冷在物理上就不够用了——空气流动的速度根本来不及带走热量。NVIDIA 的 H100 一代迫使行业转向直触芯片液冷,GB200 则让液冷成为默认配置。下一代的计划指向两相浸没式冷却(把机架浸没在介电流体中,流体吸收热量后沸腾!)。2026 年一座 AI 设施里的管道系统——冷却液回路、工业冷水机组、泄漏检测、为单个重达 1.5 吨的注液机架设计的楼板承重——与化工厂的共同点,比与 2020 年数据中心的共同点更多。
- 网络已从服务器层面转移为一张单一连贯的「织物」(fabric)。 在传统数据中心里,每台服务器本质上相互独立,由标准以太网连接。而一座 AI 训练设施把数万块 GPU 连接得如同一台机器:集群内带宽以每节点每秒太比特计,数百万条光纤连接必须全部同步工作。一根坏光纤就能毁掉一次价值数亿美元的训练。
- 建造已变成一个产业供应链问题。 建数据中心早已超出寻常房地产挑战的范畴。大型电力变压器的交货期如今长达 2-3 年,而 2020 年只需 6-12 个月。中压开关设备要 12-24 个月,工业冷水机组要 12-18 个月。能按当前密度施工的专业承包商两只手就数得过来,而且订单已排到数年之后。关键劳动力同样稀缺:在主要数据中心市场,熟练的中压电工薪资自 2022 年以来已上涨 30-50%。
当你从这一切复杂性中抽身远眺,理解眼下之变的一种方式是:算力的基本单位正在改变。 十年前,基本单位是一颗耗电几百瓦的 CPU,与其他 CPU 并排上架,彼此只共享电力和制冷。今天,NVIDIA 的 NVL72 是一种机架级超算架构,把 72 块 GPU 和 36 颗 CPU 连为一体,充当一块单一、庞大的逻辑 GPU。下一代只会在规模和复杂度上继续膨胀,直至整栋楼宇乃至整个园区作为一台机器运转。成为算力炼制的领导者,将意味着有能力建造并运行那台机器——这份工作更像是在运营一座半导体晶圆厂,而不是一家房地产开发公司。
▍图 7:建造与运营算力,正变得更像在管理台积电,而非托尔兄弟(Toll Brothers)
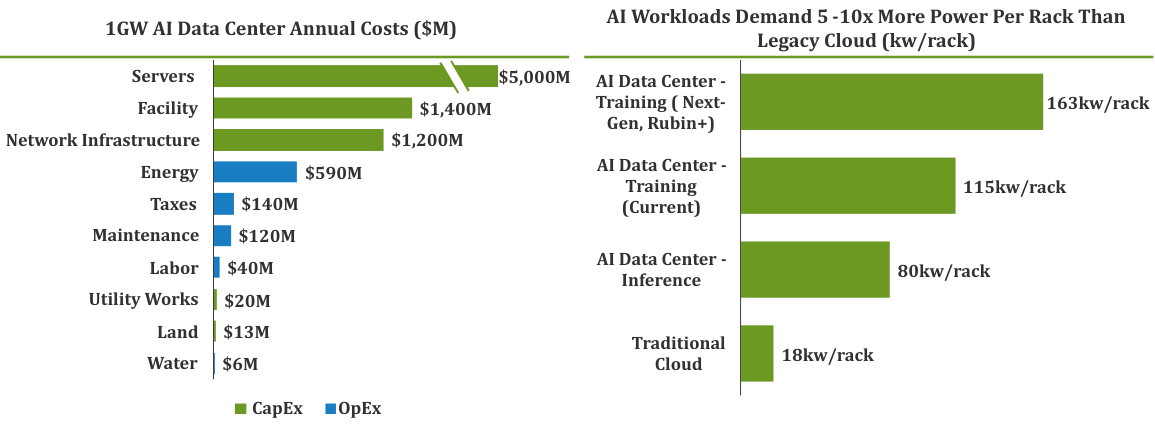
注:基于一个程式化模型——一座 IT 设备额定容量为 1 吉瓦的美国超大规模云厂商 AI 数据中心。资本开支(CapEx)按各资产寿命、以资本成本为折现率折算为年度成本。「设施」(Facility)包括建筑外壳、机械系统与电气设备。来源:Epoch AI、Jefferies。
关于算力工厂投资机会的第一个大问题是防御性。算力难道最终不会商品化吗?超大规模云厂商(hyperscaler)难道不会最终全部自建——或者把外部合作伙伴的利润压榨干净吗?我们判断,至少有几家独立的算力工厂运营商有路径建起有分量的护城河。第一,靠速度差异化:18 个月交付的边际 1 吉瓦,比 36 个月交付的更便宜的 1 吉瓦更值钱,所以现在跑得更快,将在规模与学习曲线上带来可以复利累积的领先优势。第二,靠可靠性差异化:全世界能设计并运营吉瓦级液冷园区的人屈指可数(以百计,而非以千计),前沿实验室不会轻易信任新运营商,这让拥有可查证客户名单的领先者占得先机。第三,靠成本差异化:有规模的运营商将捕获效率优势——更便宜的电力、更优的 PUE(电能使用效率)、更长的硬件利用周期、更低的资本成本、优先的芯片配额——这些优势会在多个硬件周期上压弯单位经济曲线。最后,靠定位差异化:例如,一些前沿实验室和新兴 AI 公司会更青睐不与自身竞争的独立供应商,正如一些关键供应商(如芯片公司)会扶持独立玩家,以培育一个买方多元化的生态。只要执行到位,这些差异化就能变成自我强化的循环——每一份新合同、每一个建设周期,都带来更大、更高效的装机基础,进而带来优先的供应链准入、更便宜的资本、更高的信任,以及承接新客户(包括新兴 AI 领导者和需求长尾)的更大产能……这是足以让卡内基和洛克菲勒引以为傲的飞轮!
下一个大问题是:从哪里切入,又如何演进。新贵们正从几个截然不同的角度进攻这个机会,对如何分阶段推进垂直整合各有主张。有的,如 Crusoe,把电力获取与专业能力转化为两线作战——既与超大规模云厂商做大型联合开发,又自建多模型 GPU 云。有的,如 Poolside 或 xAI,一开始就押注全栈,从电力、土地一路拥有到模型层。而在光谱的另一端,Together AI、Modal、Baseten 这类公司从算力编排起步,跨多个模型提供推理服务,底层基础设施则依赖第三方。鉴于需求之深,不同路线都可能成功;但随着时间推移,把垂直整合做对将至关重要。洛克菲勒最终掌控了炼油厂、管道、油桶和铁路合同,却刻意不碰汽车、铁路等许多相邻业务。我们判断,胜出的算力工厂会在「稀缺投入与卓越运营可以复利」的环节做整合,但很可能会抵制在智能层本身与客户竞争的诱惑。
既然算力工厂之战早已全面打响,对今天的投资者来说,最大的问题或许是:战利品有多大。 看多情形是:一家或多家算力工厂运营商成为真正的「新型云」(neo-cloud)——拥有编排、运营软件与客户关系,在规模化供应 token 上与 AWS、Azure 和 GCP 正面竞争。哪怕只从这块市场切下一小角——尤其是如果你能在特定类型的工作负载上发展出专门能力——也能创造巨大的成果(如前所述,AWS 很可能是一家万亿美元公司……这还是在智能大爆炸之前)。但即便这个结局没有完全兑现、没人能挤进云寡头的俱乐部,地板也很高。鉴于这个领域的体量、重要性与复杂度,资本配置得当的早期算力工厂赢家,可以在未来许多年里以高投入资本回报率(ROIC)持续扩张,长成下一代的 Digital Realty(660 亿美元)、Equinix(1,000 亿美元)或 NextEra Energy(市值 1,700 亿美元)那样的数据中心与能源巨头。这一扇形的结局分布——上行空间不对称、下行有类基础设施的底线托底,且无论如何都杠杆于很可能是人类史上最大的市场——正是「炼油者」可能成为未来十年定义性投资机会的充分理由。
用巴菲特和芒格的框架打量这条信念,有三个地方值得按下暂停键。第一,洛克菲勒类比有强烈的幸存者偏差:与他同时代的数千家炼油厂和钢铁厂早已尸骨无存,「价值汇聚于炼制环节」是事后才看得清的结论。第二,「资本密集」与「高 ROIC」极少共存——巴菲特一生警惕的正是「增长需要等量资本再投入」的生意(纺织厂、航空业);算力工厂声称靠速度、可靠性与成本差异化打破这一定律,但这些差异化中有多少是「短缺租金」、会随产能到位而消失?信念 2 自己就承认:短缺往往是暂时的,产能总会到来。第三,「下行有基础设施托底」的前提是需求不崩——2001 年的光纤也是基础设施。淘金热里卖铲确实是风险调整后更好的生意,但关键问题是:这把铲子的定价权,究竟来自持久的护城河,还是来自一时的缺口?
信念 2|今天的瓶颈破除者可以成长为明天的平台
过去几年,公开市场投资者拿到了一张入场券,玩的是史上最赚钱的一局「打地鼠」。第一个冒出来的交易是芯片——所有人都意识到,无论你出多少钱、多大影响力、多少诚意,产能就是赶不上需求的洪流。接着是电力,并网排队以及变压器、开关设备、燃气轮机的积压订单浮出水面。然后是散热,AI 机架突破 100 千瓦,迫使行业转向液冷。再然后是内存,高带宽内存产能被提前锁定,DRAM 价格因 AI 需求淹没市场而飙升。接下来,也许是互连——NVLink、交换机、光模块、线缆,直至最终的铜转光过渡。总而言之,自智能淘金热开启以来的三年左右时间里,AI「卖铲人」(picks-and-shovels)交易是股市史上最快、最猛烈的板块飙升;仅前十大公司的合计市值就增长了 5 倍,新增企业价值近 12 万亿美元。
一种解读是:这波交易已经结束,大部分价值已被捕获,赢家已经加冕。但我们不是交易员,我们看到的东西不同:战利品刚刚变得大得多,一扇创新之窗也刚刚打开。NVIDIA 的市值是三年前的 5 倍;SK 海力士(SK Hynix)、博通(Broadcom)、Arista、GE Vernova——仅从供应链各环节中挑出的这几家领头羊——也都大涨(分别上涨 13 倍、4.5 倍、4.3 倍和 7 倍)。在我们看来,围绕一个约束积累的经济压力越大,能为找到办法搬走它的创始人积蓄的势能就越多。短缺往往是暂时的,产能总会到来(例如 SK 海力士在本文写作之际正融资 300 亿美元);但今天值得支持的创业者,会从填补缺口者起步,然后构建能力,把自己从供应商带向平台。更重要的是,供应链上的每一个反应都会催化一个反作用——并网僵局催生了表后(behind-the-meter)微电网的需求;内存短缺催生了对带宽或芯片配置新路径的需求;GPU 约束为新型硅架构打开了一扇窗。尽管当前的市场领导者们已经足够了不起(它们无疑是了不起的公司),但它们中的大多数并不是为 token 时代设计技术的;它们只是在一个需求远超供给的历史性时刻,提供了可迁移的技术。但这并不意味着它们代表终局。如果我们想让算力工厂产出的 token 数量翻 10 倍,光是把开发和运营做得更聪明是不够的——我们必须把它们从内到外重建。
▍图 8:数据中心供应链的每个阶段与部件都蕴藏着机会
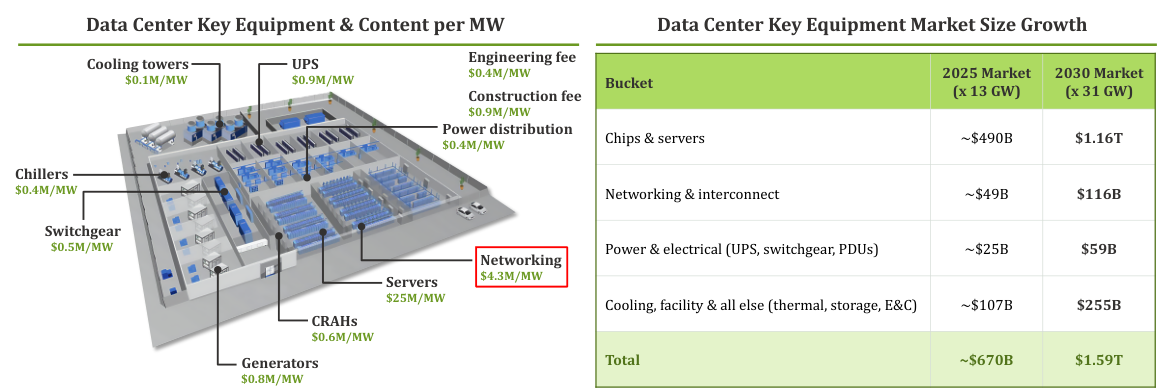
来源:美银全球研究(BofA Global Research)、Ribbit 分析。
鉴于全球算力建设体量之巨,数据中心供应链的每个阶段和部件都存在机会。Crusoe 位于阿比林(Abilene)的旗舰「星际之门」(Stargate)园区,仅建筑外壳与电力就已吸纳约 150 亿美元资本——这还没算填充其中的芯片(注:这是世界第一高楼哈利法塔资本开支的 10 倍!)。把所有项都算上,今天建一座 AI 数据中心的成本约为每吉瓦 500 亿美元;新增产能预计至少将从 2026 年目标的 15 吉瓦翻倍至 2030 年的 30 吉瓦以上,这意味着向 AI 创业者「卖铲」的可触达市场,可能在不到五年内增长近 1 万亿美元。所以,尽管已有如此多的价值被捕获,留给创业者的空间依然充足——只要你能削掉一点管理开销、把机架密度做高一点、把工期缩短一个月,或以其他方式让那 500 亿美元花得更值。哪怕是这个蛋糕的一小角,也是一个每年以数百亿乃至数千亿美元计的市场。
随着 AI 时代深入其「军备阶段」,那些能扛住必然的供需波动、按期交付的新兴玩家,将遇到热切的买家,并有机会进化成平台。尽管机会自上而下无处不在,有几个品类今天吸引了我们全部的注意力。
电力设备。 AI 工厂的电力需求让数据中心传统上要应付的东西相形见绌:一个前沿 AI 机架如今的耗电量是传统服务器机架的 10 倍;而且,尽管应用层的推理工程师努力平抑负载,用电曲线仍然尖峰丛生。净效果是:今天的算力工厂需要吞下(并调理)巨大的电力浪涌。像 GE Vernova 这样的传统电气化公司,为这个问题提供的是一种缓慢、被动的解法:变压器只能把电子从电网搬进工厂,无法调节、缓冲或决定该取多少电。更智能的电力管理是燃眉之急——进入大楼的每一瓦电力,只有约 40% 真正到达 GPU,其余都花在服务器运行或制冷的开销上,或者干脆损耗掉了。
固态变压器(SST)有潜力成为一种强有力的新「原语」(primitive)。 借助功率半导体、高频开关与嵌入式储能,SST 可以做到体积更小、更易控制,而且(最重要的是)双向流动。Heron Power 是这个领域新兴领导者的一个绝佳样本:其设备在数据中心里占用的空间,比它所替换的设备少约 70%。尽管可触达市场已相当可观——电力设备约占总建设成本的 4%,仅算力工厂一项今天就接近 300 亿美元——但这还低估了上行空间:一是为产生收入的机架腾出更多空间,二是提升电力效率、压缩新工厂的通电时间。而且这还没有算入:数据中心很可能只是一个滩头阵地——仅美国就有 4,000 万台电网变压器到期需要更换(已服役 35 年以上)。
半导体。 算力工厂成本的最大头流向服务器——前四大半导体公司合计市值高达 10 万亿美元——所以,对下一代芯片感兴趣,并不需要火箭科学家(呃,半导体设计师)的头脑。当然,与 NVIDIA 竞争不是一个可以等闲视之的想法;尽管我们一向乐于押注现状的反面,但我们习惯的在位者,可不是那种每一代产品都例行变强 6 倍的对手(NVIDIA 最近几代的每瓦性能正是如此)。即便如此,我们认为押注新兴挑战者依然是值得的。这么做所基于的核心假设是:一枚芯片——无论出自谁手——几乎不可能对所有类型的工作负载都最优(而智能革命已经在创造许许多多不同类型的工作负载)。一种简化的视角是:GPU 是为研究者优化的,而不是为终端客户优化的;并行计算被嵌入逻辑门之中,使它在训练上如鱼得水,但随着上下文窗口拉长、模型膨胀,它在推理上正变得越来越次优。更高一层的要点是:芯片设计者要在延迟、吞吐、成本、内存等维度之间做一系列权衡;在一个收入超 1 万亿美元的市场里,前路足够漫长,新一代芯片完全可以通过为某些瓶颈做优化、牺牲另一些维度,找到自己的赛道。
造芯片极其困难,所以投身其中的公司必须毫不松懈地执行,并追求能在关键用例上带来性能阶跃式变化的路线。例如,延迟对语音智能体这类高度交互的 AI 用例至关重要;NVIDIA 之所以觉得非掏出 200 亿美元授权 Groq 的技术不可,自有其道理——Groq 的片上 SRAM 用内存容量换取了原始带宽,实现了数据的即时访问。我们偏爱的一个新兴挑战者样本是 Etched:他们在为一个 token 吞吐最大化的世界而造芯,让智能体能在单位时间内完成更多工作。Etched 团队把 transformer 的每一个数学运算都建模为其 Sohu 芯片上一个专用的硬件模块;成果是一枚为极致推理速度而生的半导体。其他新贵则各走各路:Positron 为内存容量做优化(在 HBM 严重短缺的世界里,这很可能颇有先见之明);d-Matrix 把成本放在首位(在供给严重短缺的世界里,这同样可能颇具先见之明);NUVACORE 团队则在研发下一代 CPU——为跟上运行这一切推理的智能体所产生的大量串行处理需求而设计。芯片是一场高赌注的牌局,但我们的赌注是:「一刀切」的 GPU 路线留下的缝隙足够宽——在一个 token 需求日益碎片化的世界里,哪怕只接住其中几小块需求,也足以孕育一家划时代的公司。
互连。 没有任何单枚芯片装得下向数千并发用户提供前沿智能所需的内存与模型规模,所以算力工厂的扩容之道,是想办法把更多芯片塞进一台超算,而不是在厂房地板上把它们东拼西凑。约束的瓶颈变成了芯片之间的链路——单机架放得下的芯片越多,终端应用就跑得越快。NVIDIA 已投入数十亿美元,把其双向互连技术 NVLink 的性能做到极致,传输速度接近每秒 4 TB。然而,创新者们正在这个(已经很高的)基线之上大幅降低功耗与延迟成本。新兴玩家提供的光收发模块、共封装光学(co-packaged optics)与硅光(silicon photonics),有望对铜基 GPU 封装实现数量级的提升,因为光子比铜线上的电子走得更远、散热更少、每信道承载的带宽更大。PsiQuantum 虽然以其建造公用事业级量子计算机的雄心更为人知,却是这个品类的新兴领导者。它为自己用途打造的光路交换机损耗极低,使其成为在 AI 数据中心内部以戏剧性更高的效率实现机架扩容的有力候选。互连市场已达每年约 550 亿美元规模——而且很可能迈向远超 1,000 亿美元——所以能在市场里站稳脚跟的光学新贵,有的是奔跑的空间。
信念 2 的「打地鼠」链条里,内存与互连这两只地鼠值得多给一点背景:
- HBM(高带宽内存):把多层 DRAM 用硅通孔(TSV)垂直堆叠、紧贴计算芯片封装,用容量和价格的代价换极高的带宽。大模型的每一次前向传播都要反复搬运权重,因此「内存带宽」而非「峰值算力」往往才是推理速度的天花板。HBM 高度依赖先进封装产能,供应商集中在 SK 海力士、三星、美光三家——这就是信中「产能被提前锁定、DRAM 价格飙升」的含义。
- 互连(interconnect):单块芯片装不下前沿模型,于是训练集群要把数万块 GPU 连成「一台机器」。机内靠 NVIDIA 的 NVLink(私有协议),机间靠交换机与光模块。铜的物理极限(传输距离、功耗、散热)决定了「铜转光」的方向:光子传得更远、发热更少、单信道带宽更大——这就是共封装光学与硅光创业公司(如信中点名的 PsiQuantum)的立足点。
一句话:当算得快的芯片不再稀缺,「喂得动芯片」的内存与「连得起芯片」的互连就成了新约束——这正是「瓶颈破除者」叙事每一章的同一逻辑。
放眼整个数据中心,更广意义上的网络同样是一块令人兴奋的创新地表。尽管极其关键、且是算力工厂中每兆瓦第二大成本来源(未来几年是 1,000 亿美元以上的收入机会),网络这个领域在许多方面却顽固地老派。一机架的网络设备往往像一座零件错配的博物馆:每个盒子跑着自己的固件、操作系统和 API,靠手工配置。而就在网络复杂度飙升之际,人才也在变成大问题:86% 的美国 CIO 预计,五年内将有至少四分之一的网络工程师退休。鉴于思科(Cisco)、Arista、博通、HPE 这些在位者眼下正被高度定制化的订单占满精力,我们判断,对「AI 原生网络」更根本的重新想象,或许会从数据中心之外开始,最终再规模化地攻入数据中心内部。这可能为 Meter 这样的全栈平台创造一个入口——它拥有自己的硬件、软件与运营,今天以单一服务的形态把它们卖给企业市场。
▍图 9:价值最高的战利品,横跨电力、芯片与互连
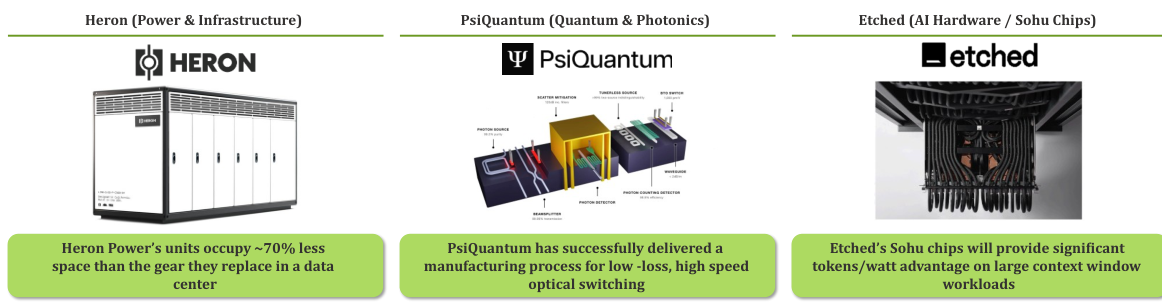
来源:Heron、PsiQuantum、Etched。
除了这三个品类,我们还计划继续深挖,与从完全不同角度切入问题的优秀创业者们共度时间。我们预期自己会感到意外。在制造环节上的「登月式」押注就是一个很好的例子:在这个领域,我们看到的创始人正越过短期瓶颈,为截然不同的路线下注。Atum Works——一支以三维方式压印晶体管、重新想象光刻的杰出团队——正是那种让我们兴奋的雄心的样本。Substrate 也有这种胆识:用粒子加速器产生 X 射线光,实现一种从根本上更便宜的光刻,并怀抱着打造一家垂直整合的美国晶圆厂的大胆目标。在一个技术团队以科幻小说的节奏交付产品的领域里,那些今天无法被整齐归类的公司,或许才是最重要的。
对于未来几年在为算力工厂「武装军备」的争夺中涌现的新公司,关键的长期问题是:如何从单点方案进化成平台。 当你所利用的那个约束迁移到别处、竞争者纷至沓来(包括来自你自己客户的竞争——而他们恰好是地球上最精明的一些科技公司)时,你该如何建起护城河?我们判断,赢家将具备若干特质:一种组织时钟速度(clock speed),能从在位者未聚焦之处起步、并始终领先一步;一种协同设计(co-design)的打法,利用今天的供需失衡,通过深度嵌入买方的产品路线图来制造锁定;对资本市场的熟稔,能跨越凶险的融资鸿沟找到路径,包括设计帮助客户购置专用硬件的结构(政府在这里也很重要——稍后会详谈);精心打磨的软硬件回路,让每一代硬件都更聪明、更有差异化(对此我们后面也有更多要说!);以及一如既往——世界上最好的领域专属技术人才。这一切都不会容易,但今天令人瞠目的价值捕获——以及 NVIDIA、ASML 这类公司凭借数十年的远见与执行筑起的惊人护城河——都在提醒我们:滚雪球般的技术优势可以多么强大。那些能把成就这些公司的长期主义,与利用当下瓶颈的短期紧迫感配对的创始人,握有巨大的潜力:不仅能创造划时代的成果,更能帮助扭转整个智能经济的曲线。
信念 3|对主权的追求,将催生新的战略旗手
1911 年,温斯顿·丘吉尔(Winston Churchill)执掌英国海军,主导了历史上影响最深远的能源转型之一:从威尔士储量丰富的煤炭,转向能让舰船更快、却令英国暴露于外国供应风险的石油。他对这种脆弱性的回应,成为一条回荡于两次世界大战、历次中东危机和此后每一次石油冲击之中的能源安全信条:「石油的安全与确定性,在于多元,也唯有多元。」几年后,在另一片大陆上,列宁站在大剧院(Bolshoi Theater)里,面对一幅缀满灯泡的地图——每个灯泡代表全国规划建设的三十座电站之一——用一句话定义了他的革命:「共产主义就是苏维埃政权加全国电气化。」
丘吉尔与列宁代表了能源治国术(energy statecraft)的两条对立路径:多元化——接受全球依赖,但设法管理其风险;主权化——动用国家力量控制能源基础设施,往往不惜代价。这两极之间的推拉,定义了过去一百多年全球经济与政治的大部分面貌。
领导者在这两极之间的站位,其后果往往要数十年才会显现。看看欧洲对 1970 年代石油冲击的反应:法国斥巨资围绕主权基础设施建起一套核工业体系,此后几十年都被视为偏执;德国则把自己的工业基础接入廉价的进口天然气,三十年里看起来英明无比——直到几年前,突然间不再英明。历史上,这类能源战略抉择的代价已经不菲,但与「智能」即将带来的一切相比,都将显得小巫见大巫。主权之争正在世界各国首都上演,而如今的算盘同时打在能源与算力两头——一个控制了电子、却无法把电子转化为智能的国家,只走完了一半的路。
而且这些维度还在不断移动、错综复杂:能源大体上是可互换、可替代的,智能却是多样的、快速演化的,并且眼下受制于一系列瓶颈(可没有第二家台积电可以打电话求救!)。当全世界重新演算「主权还是开放」这道题时,我们猜想,越来越多的「energy」——无论这个词的两种含义中的哪一种——都将花在主权上。
对深度的主权信奉者而言,确保智能意味着同时确保好几样东西:生产电子的能力、把电子转化为智能的芯片与算力工厂、定义这种智能所需的模型,乃至喂养它的数据。打通这些层级,已成为全球的头等大事。中国最先想明白这一点,把发电、制造和训练连成一条闭环的工业回路,每两年新增的装机容量就相当于巴西整个电网。世界其他地区一直在转身追赶:美国通过了《芯片与科学法案》《通胀削减法案》和「创世纪任务」(Genesis Mission)以巩固其前沿领先;海湾国家正在做一次顺理成章的转身——当年从碳氢化合物中造就主权财富的那种本能,如今正用于建设主权智能基础设施;挪威和冰岛在欧洲也采取了类似动作,把廉价的水电和寒冷的环境气温变成数据中心的比较优势。这场竞赛正进行得如火如荼——控制最多电子和芯片的国家,将有机会控制最多的智能;而控制最多智能的国家,将塑造其他一切。
未来几年,主权刚需将持续为创业者创造一系列机会。在互联网和移动互联网浪潮成长的那些年,把政府视为创新障碍的想法一度流行;但纵观历史,最大的企业大多以「战略性的政企协同」为标志。在今天美国最大的十五家非软件公司中,有七家获得过重大的政府支持。SpaceX 和特斯拉(Tesla)是最好的例子——它们合计获得了近 380 亿美元的补贴,其中一些发生在帮助它们度过创业初期的关键时刻。
在全球绝大多数相关的电力与算力领导者身上,我们都看到这种政府共生参与的模式:台积电脱胎于台湾政府支持的工业技术研究院;三星(Samsung)与 SK 海力士受益于韩国的定向信贷、保护性学习和有针对性的半导体扶持;比亚迪(BYD)、宁德时代(CATL)和华为背靠中国的产业支持与补贴成长壮大;挪威海德鲁(Norsk Hydro)则围绕挪威的主权水电优势发展起来。被政府指定为战略基础设施,长期以来都是一家公司能找到的最持久的竞争优势来源之一——既因为获取资源(资本、客户、数据、专业能力)上的直接便利,也因为政府背书带来的间接好处:改用外国竞争对手,可能在政治上和运营上都变得不可行。
▍图 10:科技产业长期受益于「战略指定」,如今也不例外
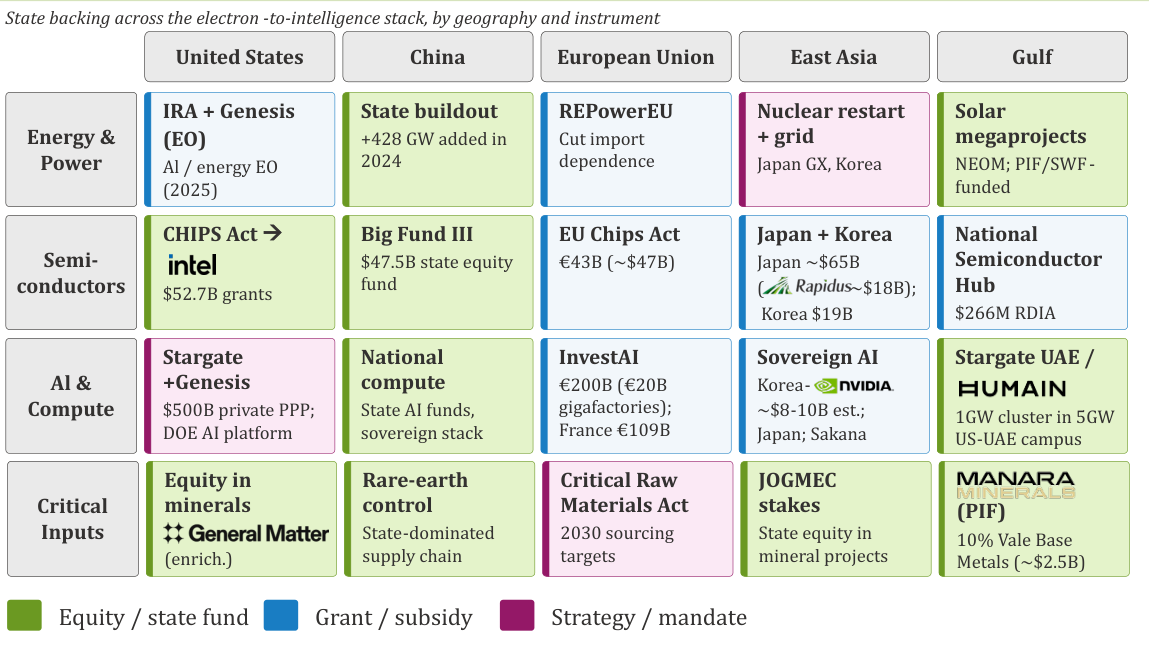
来源:《芯片与科学法案》——NIST/美国商务部;英特尔持股——Intel 8-K(2025 年 8 月);中国产能——国家能源局、大基金三期(财新/SCMP);《欧盟芯片法案》与 InvestAI——欧盟委员会;日本——METI/Bloomberg;韩国——NVIDIA(估计)——朝鲜日报;Stargate UAE——G42;General Matter——美国能源部/World Nuclear News;Manara Minerals——PIF;美国矿产股权——OSC/DoW;Saudi NSH——Arab News/RDIA
各国政府正比以往任何时候都更忙着寻找扶持战略相关公司的方式。我们看到最自然的落点,是确保电力与算力所需的关键实物投入品,涉及的技术从核电、电池开发、制氢,到微电子材料与制造的方方面面。芯片行业自然备受瞩目——以美国为例,已定向拨付超过 520 亿美元的补助和激励,要把芯片制造迁回本土;韩国则承诺投入数千亿美元,巩固其在存储及其他核心芯片能力上的领先地位。
主权的押注还与更上游的环节相关;鉴于西方世界在冷战后逐渐依赖外国矿产,智能时代一些最关键的投入品瓶颈,正是原生或精炼资源。General Matter 是一个清晰的例子,这家公司正致力于重建美国的铀浓缩能力。从冷战结束到世纪之交,美国把 LEU/HALEU(低浓缩铀/高丰度低浓缩铀)——对电网、AI 数据中心和先进制造至关重要的材料——的浓缩能力几乎全部外包了出去。通过帮助塑造一项关键的主权优先事项,General Matter 锁定了多项早期优势:美国能源部一份 10 年期、9 亿美元的 HALEU 合同;肯塔基州帕迪尤卡气体扩散厂(Paducah Gaseous Diffusion Plant)旧址的长期租约;大量美国原产六氟化铀的使用权;以及通过美国进出口银行获得数十亿美元融资的通道。无论那无数支试图重塑核电的团队中哪一支最终成功,General Matter 都会站在那里,为他们供货。
铀燃料按铀-235 丰度分级:传统核电站用 LEU(低浓缩铀,丰度 3–5%);而信中信念 9 将讲到的大多数小型模块化反应堆(SMR)与微型反应堆,设计要求更高的功率密度与更长的换料周期,因此依赖 HALEU(高丰度低浓缩铀,丰度 5–20%)。问题在供给端:冷战结束后,美国把铀浓缩能力几乎全部外包,全球浓缩市场长期由俄罗斯国家原子能公司(Rosatom/Tenex)主导——这使得「重建本土浓缩能力」同时成为能源安全与核电复兴的前置条件,也是 2024 年美国《禁止俄罗斯铀进口法》背后的逻辑。General Matter 拿到的能源部 HALEU 合同与帕迪尤卡厂旧址租约,正是这条「卖入场券」曲线的早期头寸:不赌哪种反应堆赢,只赌所有玩家都需要燃料。
围绕关键实物投入品的优先布局有清晰的历史先例可循,而围绕算力、模型和 harness(智能体调度框架)层的主权问题,则引发了更广泛的意见分歧。过去,许多关注数据治理的政策制定者问的是:「你的云区域在哪里?」今天,问题更多变成了:「谁控制着开关?」——也就是,谁有权决定一个国家能否获得智能(以及获得什么样的智能)。当美国和中国继续在模型前沿重金投入时,世界其他几乎每个地区的创业者,都在兜售与主权对齐的方案,承诺提供本地化的定制与控制、把对外国的依赖降到最低。
我们的判断是:鉴于所需的资本与专业能力的规模,大多数「主权大模型」(sovereign LLM)都很难对全球开源保持领先差距。话虽如此,那些能抓住本地训练数据、政府关系、安全许可和涉密工作负载的公司,确有一条构建真正护城河的路径——无论是通过微调,还是作为 harness。当然,最具说服力的是:追逐这些机会的本地团队,技术上本身也足够强——欧洲的 Mistral 和日本的 Sakana 就是很好的例子。
本地玩家的另一个有前景的机会,或许是挺进全栈:鉴于多数政府都会高度重视确保本地获得智能,那些能可信地在同一司法辖区内横跨电力、算力和部署三层的团队,很可能在供给侧(电力、许可、资本、劳动力和材料的优先获取)和需求侧(来自敏感行业,以及/或者随着本地 AI 监管、税收和数据隐私规则的扩张)都找到优势。考虑到美中两国正在上演的竞争,对本地算力和本地模型保持怀疑的理由比比皆是——但我们保持着开放的心态和睁大的眼睛。
虽然本节的焦点主要在能源与算力,但主权刚需还将延伸到同时消耗这两者的战略性产业。在一个日益多极化的世界里,国防、太空和先进制造等领域正在吸引顶尖的创业人才。不管本土大模型最终会不会被证明是一手糟糕的主权赌注,本土火箭、主权武器系统或本土卫星星座,就是另一回事了——你没法把运载火箭「开源」,也没法用低价去冲击一套花了十年才完成认证的防务系统。这些类别的公司,最终可能成为所有企业中最持久的那一类(详见下文几段)。
以主权为关键考量去追逐机会,需要支持那些能与政策制定者、监管者和敏感行业领袖建立信任的创始人。当然,这对 Ribbit 并不新鲜:金融基础设施与金融机构往往天然就是主权的,多年来我们花了很多时间与团队打磨如何同政府建立牢固关系。但眼下的赌注很高,被视为「主权资产」也可能是一把双刃剑(例如中国政府阻止 Manus 团队出售给 Meta——译注:此系信中说法,未经独立核实)。最强的主权型企业,将建起既真正不可复制、又与国家优先事项对齐的能力。如何巩固这种地位——同时把命运握在自己手里、并保持对全球市场的准入——将定义这一代人的赢家。
信念 4|挑战者将在原子与比特的交汇处,挖出最深的护城河
费米悖论(Fermi Paradox)是现代科学中最具挑衅性的思想实验之一:宇宙如此浩瀚、如此古老,按数学推演,智能文明应该无处不在——然而我们什么也听不到。1996 年,经济学家罗宾·汉森(Robin Hanson)提出了「大过滤器」(Great Filter)的概念——在从尘埃到跨星系文明的漫漫长路上,智能生命会撞上一道难到几乎没有谁能通过的关卡。真正值得我们所有人沉思的问题是:这道过滤器,在我们前面,还是在我们身后?
在我们看来,大过滤器是对最具雄心的那类创业的绝佳隐喻(感谢 Anil Varanasi,是他把这个想法放进了我们脑子里)。稍加打量就不难发现,世界上价值最高的企业——以今天的前十名计:NVIDIA、苹果、微软、Alphabet、亚马逊、沙特阿美(Saudi Aramco)、Meta、博通、台积电和特斯拉——都是复杂的、垂直整合的系统公司(systems companies)。那么,为什么很少见到创始人建成可比肩的公司?一种理论是:动过这个念头的人,都撞上了某种大过滤器——监管许可、供应链挑战、资本密集度、多维度的招人难题,以及一长串其他障碍,把他们一个接一个地筛了出去。过去 20 年,大多数创始人听从了主流建议,干脆连试都不试:软件正在吞噬世界,所以先打造一个楔子、保持轻资产(asset-light)、不惜一切代价避开原子。
我们一向被那些有胆识、有韧性去试着击穿过滤器的创始人所吸引。在 Ribbit 早年,我们发现他们正直面金融服务这个马蜂窝;移动互联网给了他们一扇窗,他们抓住了。今天,前沿已经推向更远的地方。你听到很多人在谈论 AI 将如何很快造就「一人独角兽」,但更有趣的反转是:在智能时代,一支团队能啃下的事情多了多少——包括数字世界之外的事。过去几年里——我们猜想未来几年还会如此——我们看到「过滤器破坏者」一头扎进那些需要把「造东西」(原子)的复杂性与注入智能(比特)相结合的问题;他们想造的是 LLM 造不出来的东西。听到这种精神与我们深深共鸣,你不会感到意外。这就是为什么 Base Power 最近的广告宣传如今贴在我们那么多人的工位上:
▍图 11:在智能时代,「轻资产」可能是一句嘲讽
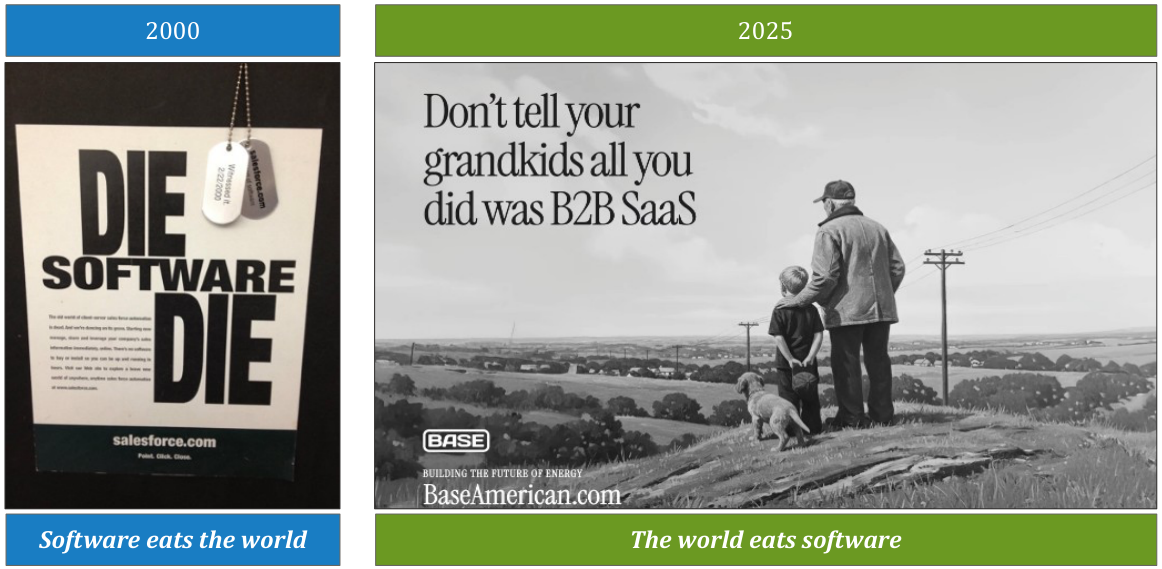
来源:Salesforce、Base Power
它好笑,因为它真实。当任何一个有网络连接和一张信用卡的人都能随手拉起一个编程智能体、克隆一个 SaaS 工作流时(我们知道没那么容易……我们试过),最大胆的创始人开始到别处寻找护城河。放在历史语境里,这是向「整合型系统公司为王」这一常态的回归——1960 年代是整合的电子与制造,1980 年代是整合的计算与软件,1990 年代是整合的汽车制造商。
可以说,2010 到 2025 年之间的十五年只是一段短暂的例外;那个时代标志性的资本轻型玩家,如今正在变成恰恰相反的样子——苹果有垂直整合的芯片栈,亚马逊有自研芯片和自营物流网络,微软有核电购电协议(PPA),不一而足。我们长期以来奉行的一条经验法则是:每一家足够大的金融科技公司,最终都会变成一家银行。放眼整个科技行业,赢家或许也逃不过同一条定律;纯软件,从来都只是系统公司的一个孕育阶段。
▍图 12:科技领域最有价值的公司,从来都是「系统」公司
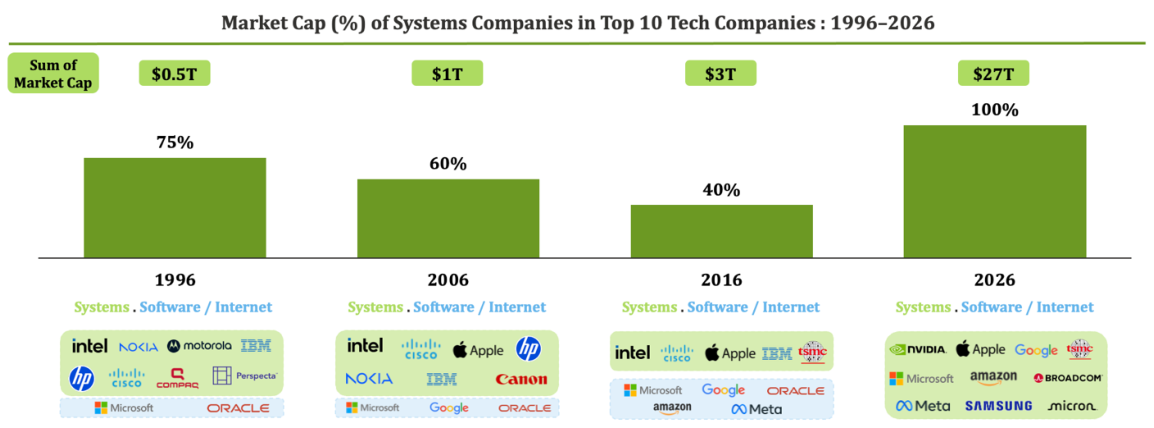
来源:Capital IQ、Ribbit 分析。
最有雄心的创始人正在努力更快抵达那里。在一个智能机器、对能源与算力的强烈渴求、以及全球地缘政治剧变的时代,我们猜想,未来十年复利最快的公司,将完全跳过轻资产阶段。这一直是(现在仍然是)一项极难的任务。把软件或硬件任何一样做好都很难,两者同时做则可能近乎不可能——人才和文化往往不重叠,资本周期不匹配,而能杀死一家创业公司的上千种常规死法还会成倍增加。
话虽如此,今天的路径正在变得更清晰,原因我们前面已经讲过,但值得重申:软件变得更便宜了(有了编程智能体),硬件变得更容易获得(有了代工制造、现代原型开发和商品化的传感器),人才扩充了(一代在特斯拉、SpaceX、苹果、亚马逊等公司受训的人),资本比以往任何时候都更充裕(同时撬动国家和超大规模云厂商的资产负债表),世界各国政府也正重新为实体经济投入支持。整整一代人眼里近乎不可能的那类生意,如今只是非常、(非常)难——而这恰恰代表了未来几年最大的机会中的一部分。
当然,投资系统公司的挑战,又回到了大过滤器。大多数公司仍将败在融资、招人,或无法扛住那种高强度的审视与复杂性上。为了去芜存菁,我们在寻找以下几样东西:
-
技术与商业模式的紧密整合。 今天的一条简单法则是:在中国之外、试图靠制造规模取胜的公司……大概率会输。要在一个低成本制造大概率位于别处的激烈竞争世界里成功,创始人需要发展出精巧的产品与商业模式互动,通常伴随着深度的垂直整合。Starlink 是一个成熟的例子(SpaceX 拥有发射、卫星、地面站、用户终端和订阅关系);Mach 是一个更早期的例子(拥有制造、系统集成、客户关系,以及基于价值的合同,而非成本加成的主承包商模式)。一家造机器人但不造软件的公司,就是一门硬件生意,拿着硬件的利润率;一家卖电池但不拥有客户关系的公司,就是个安装商。这个闭环必须在两侧同时合拢。
-
别人采集不到的数据。 别人无法采集——或者干脆从未有人采集过——的数据,可能格外有价值。这类例子出现在物理世界的现状尚未被数字化的领域(如采矿、制造、农业),或者公司拥有某种独特物理能力的地方(如特斯拉)。如果一个财大气粗、GPU 无限的竞争对手明天就能复制这些数据,那是一回事;但如果这些数据只能凭借在受监管的、资本密集的或运营复杂的环境中的实体部署才得以存在——那游戏才真正开始。
-
内嵌的 token 工厂。 今天许多领先的 AI 原生软件公司,正在转向「出售工作成果」(sell the work),或是在紧密的反馈回路中捕获独特的上下文。整合型系统公司应当在自己的领域里做同样的事:硬件就是数据采集装置,数据就是资产。比如,像 Meter 这样自建并自营硬件的网络公司,能以高得多的保真度采集数据,并据此开发出 AI 原生的网络工程师。在一个「最被忽视的瓶颈往往是人」的世界里,那些想明白如何在标注出丰富数据集的同时增强人类劳动的公司,将处于有利位置。Crewline 就是一个好例子:它让操作滚筒设备的工人能同时看管多台机器,同时采集数据,为最终造出自主机器铺路。这是一个独立于系统本身的新产品,但对公司和客户都有价值。
-
能击穿过滤器的创始人。 在 SpaceX 上市之后,欣赏「从原材料到轨道部署」的垂直整合之力、Starlink 独有的数据飞轮、或让星舰(Starship)落在机械臂上的软硬件一体之功,是一回事;但要复刻那份在近二十年里让这一切成为可能的纯粹意志力与领导力,则完全是另一回事。上述一切都系于这样的领导者:有能力、也有意愿聚拢在九死一生中存活所需的人才、资本和政府支持;兼具驾驭采购周期、监管复杂性和长达十年的开发时间表所需的那种紧迫感与耐心。这些年来,谈到赢的金融科技创业者时,你们或许听我们称之为「老虎之眼」(the eye of the tiger)。要攻克原子与比特的创始人,需要加倍地拥有它。
系统公司的潜在机会宇宙浩瀚,但有几个领域——在能源与算力之外(也与之相邻)——我们认为值得投入不成比例的关注。第一个、或许也是最重要的,是机器人。机器人市场的规模已超过 500 亿美元;如果世界上哪怕只有一小部分体力劳动迁移到自主系统,人形机器人和任务专用机器人就可能成长为一个数万亿美元级别的品类。在普遍的 AI 热情和 Waymo 等公司日益增长的商业成功之中,投资正在加速涌入从基础模型到数据的整个机器人栈。
这个品类里,原子—比特回路的咬合异乎寻常地紧:每个机器人都是一台在真实物理环境中运行的数据采集装置,它的每一个动作都会产生专有的运营数据。其结果,就是 Elon 最近所说的「递归式乘法指数」(recursive multiplicative exponential)——数字智能、芯片能力和机电灵巧度彼此相乘、而非相加(一旦机器人能制造机器人,制造业就变成了递归式自我改进!)。机器人与电力紧密相连:试想一下,一支规模运行的一百万台人形机器人舰队,其耗电量将相当于好几座新建核反应堆。此外,机器人已经被积极部署到新的电力与算力基础设施的建设中(Bedrock Robotics 就是一个好例子),并在未来几年扮演重要得多的角色。
第二个与电力深度交织的领域是国防。2026 年全球国防开支将超过 3 万亿美元(且在每个主要经济体都在上升);仅欧洲一地,预计未来十年就将为国防及相邻基础设施投入约 9 万亿美元。后乌克兰时代的全球安全格局重组,加上自主系统的到来,为有抱负的新一代「主承包商」(primes)创造了代际级的开口。现代防务系统运行在与商用 AI 相同的算力基座之上,但施加了不同的约束——边缘侧的智能、低功耗、加固设计、在对抗环境中实时决策——这些约束将持续以不同于纯商业市场的方式,推进能源与算力技术的前沿。
而在国防语境下,原子—比特回路是高度显性的:一套防务系统每执行一次任务,都会产生传感器与交战数据,理应让下一套系统更精准、更有效;围绕成本加成合同、而非数据飞轮建造起来的传统主承包商,将很难合上这个环。Mach Industries、Anduril 和 Saronic 等公司就是这股力量的关键例证。以 Mach 为例,它正在垂直地建造下一代空中系统——从含能材料与推进,到机体、软件和自主性——并凭借对全栈的所有权快速迭代。国防向来有锻造最重要的新技术的传统——互联网、GPS、喷气推进、半导体、自主性、计算机视觉和奠基性的机器学习突破,都先出自国防研究、而后才成为消费产业——而我们预计,下一代国防公司会比过去更快、更有效地完成这种转化。
以这种方式投资,需要「反学习」一些经验法则。40 法则(Rule of 40)、回收期、魔法数字(magic number)、CAC(客户获取成本)对 LTV(客户生命周期价值)——全都是为 SaaS 的部署阶段打造的。基本面永远重要,我们需要仔细分辨「糟糕的单位经济」与「尚未成熟的单位经济」之别,掂量长期的资本密集度和护城河的质量。市场也需要更新它对利润率的思维模型:十五年来,投资者默认科技公司需要 80% 的毛利率。亚马逊和 Azure 证明了:低毛利、大规模的基础设施生意,创造的绝对利润额,是高毛利的利基软件永远无法企及的。正如我们在云计算市场上看到的那样,未来十年的问题不在于你的毛利率是 30% 还是 60%,而在于你正在复利的那个系统有多大(以及你复利得有多快!)。
去年我们写信告诉各位:每一家企业都在成为 token 工厂的创造者。在这里我们要说:这句话对胜出的硬件平台同样成立。但投资这类复杂的、资本密集的、伴随大量基础技术挑战的公司,不适合心脏不够强的人;毫无纪律地去做,也注定是一场灾难。对我们来说,最需要持续聚焦的,将是企业内部的整合深度,以及递归回路(从传感器到数据、到模型、到行动、再到更多数据)的质量。如果一个资金充裕的竞争对手完美地复制了一家公司的软件或硬件——仅仅是其中之一——却依然无法与之竞争,那就说明你有戏。如果没有这一点,你拥有的只是根深蒂固的竞争对手、复杂性,和一个利润率问题。
信念 5|电池将支撑电力领域最具影响力的新商业模式
现代经济中的每一种大宗商品都有自己的仓库:油库储存石油,筒仓储存小麦,银行账户储存货币。但在上个世纪的大部分时间里,电力是个例外。绝大多数电力必须在同一瞬间完成生产和消费,否则电子就消失了;凡是让供给落后于需求的市场,都崩溃了。虽然也有一些储能方案——比如抽水蓄能——但它受地理条件限制,效率也太低,无法改变电网的基本经济学。过去几十年,在美国这类需求大致平稳的地方,这种均衡一直维持得住;但未来几年,它撑不住了。AI 和电气化带来需求激增,新增装机大多来自(间歇性的)可再生能源,负荷波动比以往任何时候都更尖锐——电网的平衡正变得几乎不可能。
电池提供了破局的关键一环。电线杆和电线让电力穿越空间,电池让电力穿越时间。这个看似简单的转变,极大地改变了电力的经济学。一旦装上电池,家庭、仓库、工厂或数据中心就不再是被动的终端,而成为电网上的活跃节点——可以低价买入电力、储存起来、再以更高价格卖出。电池资产本身寿命很长,这使电池跻身一类罕见的硬件:它有资格建立双向的数据关系——每一次充放电循环都会揭示负荷曲线、价格敏感度和用户行为,为电力管理和交叉销售打开大门,从光伏到电动车再到需求响应,皆可触达。在电网级规模上,电池网络将成为管理不断攀升的需求与波动的关键基础设施;在「为跟上爆炸式电力需求而必须做成的事」这张清单里,电池正成为我们最灵活的工具——也为创业者打开了机会的闸门。
押注电池重要性的第一个理由,是它的学习速率和创新速度正在加快。锂离子电池组价格十五年下降了 93%,从 2010 年的约 1,200 美元/千瓦时降至 2025 年的约 108 美元/千瓦时。2025 年,固定式储能电池价格一年之内暴跌 45%。而电池正处在进化的前夜;今天的市场看起来像一场接力赛——多种相互竞争的电池化学体系与系统方案,各自的 S 曲线彼此交叠。钠离子电池将在 2026 年进入量产,有望实现更低成本、更长储能时长、更弱的天气敏感性(比如在寒冷环境中保持电量)。摩根士丹利(Morgan Stanley)预计,到 2030 年钠离子电池将达到每年约 830 GWh,规模化后成本较锂离子电池降低 30–40%——宁德时代和比亚迪在全球领跑,Peak Energy 这类风投支持的玩家也在美国崭露头角。与此同时,铁空气电池等长时储能化学体系在打开「多日储能」市场方面正取得切实进展;Form Energy 与 Google 达成的一笔 10 亿美元交易——在明尼苏达州建设一套 300MW(30GWh)的系统——在计入补贴后约合 33 美元/千瓦时(距离该公司努力追求的 20 美元以下目标并不算远)。虽然头条新闻往往聚焦于成本竞争,但这些技术很可能各自在市场中扮演体量庞大、彼此不同的角色,尤其是沿「储能时长」(即系统在一次充电后能运行多少小时)这条轴线分工。一种理解方式是:把每套储能系统看作一个「功率模块」(即变流设备,按千瓦计价)叠加在一个「能量仓库」(即储能介质,按千瓦时计价、再乘以小时数)之上:四小时以内,功率模块是账单的大头,锂电池便宜高效的电芯正好胜任;超过八小时,储能介质成为账单的大头,这就为铁、水、碳这类更便宜的材料打开了空间——它们的成本(与锂不同)几乎不随时长拉长而上升。我们认为这一切的净效应是对储能的巨大利好:一个硬件品类同时变得更便宜、更充裕、更多样,实属罕见。
第二个理由是,「让电子穿越时间」的价值从未像今天这么高。看看世界各地持续出现的负电价:德国和西班牙 2025 年都出现了超过 500 小时的负电价;加州和南澳大利亚分别有 13% 和 25% 的小时电价在零以下。间歇性可再生能源的装机速度,超过了消纳发电峰值所需的灵活性资源的增长速度,于是市场不得不付钱让发电商停机。虽然我们在这里简化了定价机制(仅举一例:可再生能源补贴会放大负电价),但负电价只是最醒目的例证,说明当下部署和管理电池——缓解电网失衡、把日内价差变现——蕴含着多大的利润空间。一块电池以 -30 欧元/兆瓦时(或者以 5 欧元/兆瓦时,也一样)充电,在晚高峰以 +150 欧元/兆瓦时放电,单次循环就能赚 180 欧元/兆瓦时。
▍图 13:让电力穿越时间,是电网最大的套利机会
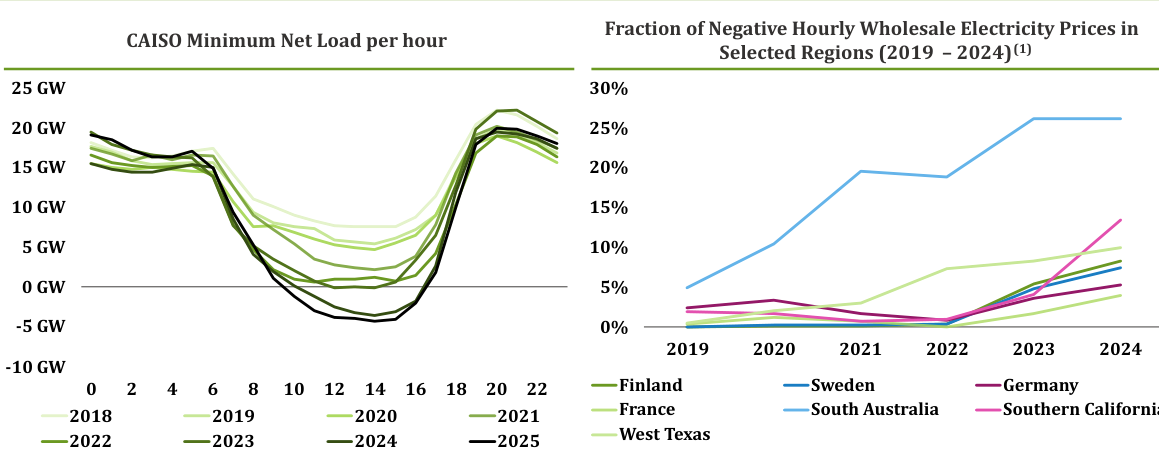
注:南加州对应该州分区中的 SP15 区域,中加州对应 ZP26,北加州对应 NP15;南澳大利亚与维多利亚州的五分钟间隔价格已换算为小时均价以便比较。来源:BTU Analytics(FactSet 旗下)、CAISO(数据截至 2025 年 8 月 18 日)、BloombergNEF、IEA 实时电价追踪(2025)。
为什么电力市场会出现「倒贴钱请你用电」?直接原因有二:一是光伏、风电的边际成本接近零,且有补贴兜底,宁可负价也不停机;二是系统里能快速启停的灵活性资源(燃气调峰、储能)增长跟不上间歇性电源的扩张。加州 CAISO 市场著名的「鸭曲线」说的就是这件事:中午光伏大发,净负荷被压成鸭腹(电价跳水甚至转负);傍晚日落叠加用电高峰,净负荷以极陡的斜率拉起鸭脖(电价飙升)。德国、西班牙、南澳的负电价小时数,都是同一条曲线的不同翻版。这条曲线既是电网的痛,也是电池的商业模式本身——低买(负价充电)高卖(晚高峰放电)的日内价差越大,储能的套利空间就越大。信中的判断「失衡与窗口正变得前所未有地大」,翻译成市场语言就是:鸭子的脖子还在变长。
毫不意外,电池部署正在多个市场、多个维度上快速攀升。在美国,短时储能电池五年间增长了 25 倍(从 1.6 GW 到超过 43 GW);在欧洲,电池装机容量增长了十倍,超过 77 GW。中国走得最远,仅 2025 年一年就新增超过 63 GW 的储能能力。而这才刚刚起步:到 2027 年底,美国和欧洲的储能预计将翻一番;同期,中国的目标是储能规模超过截至 2025 年全世界的总和。与此同时,多个新兴市场正凭借「表后」(即用户侧)发电与储能,跳过集中式电网架构,直接蛙跳进入下一代。而这一切预测都还忽略或低估了新型长时储能未来几年更大范围铺开的影响。
▍图 14:我们正在进入一个电力「资产负债表」的世界
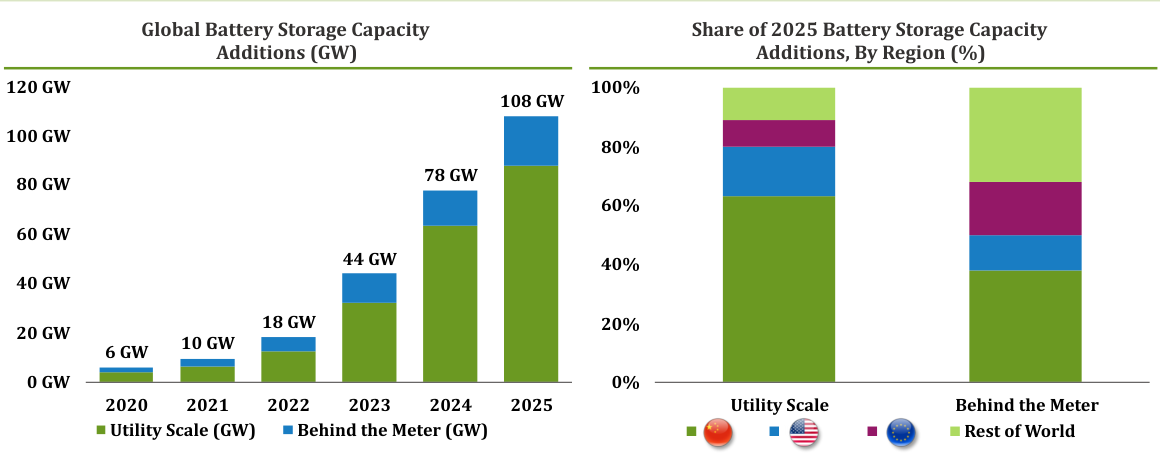
来源:IEA、Ribbit 分析。
这组因素的叠加——电池成本下降、电价与波动性上升、全球电池装机增长——正在未来几年打开一个时间紧迫的窗口:我们相信,在这个窗口期里,电网的失衡(以及相应的套利机会)将比今后任何时候都大。行动迅速而目标明确的创业者,有机会建起足以延续数十年的网络与智能层。
尽管驱动机会的基本面在各地「押韵」,正确的商业模式却会因地域和行业而异。在一些市场,机会在于从消费者切入,建起一张你可以掌握自己边际供电成本的电池网络。得克萨斯州或许是最理想的舞台:自由化、低摩擦的零售市场,发电、输电与供电的结构性分拆,以及一个足够大的零售利润池,足以支撑打造面向消费者的品牌的成本。Base Power 正以垂直整合的方式捕捉这个机会:自己造电池、自己掌握安装网络、自己运行软件调度,同时亲自充当零售电力供应商(Retail Electricity Provider, REP)——Base 因此处在绝佳位置,白天吸纳廉价电力,再转售进每天的需求高峰。相比之下,ERCOT(得州电力可靠性委员会)上的其他零售电力供应商在批发市场上只是价格接受者:一旦电价飙升(比如夏季高峰时从 30 美元/兆瓦时涨到 5,000 美元/兆瓦时),它们的利润就会崩塌——而 Base 既扩大了自己的利润,又为客户省了钱。Base 把这种能力打包成一个难以匹敌的价值主张:一套便宜、智能的备用电源系统,外加更低的电费账单。毫不意外,这套说辞正带来快速的自增长,NPS(净推荐值)超过 80(是美国公用事业公司平均水平的 5 倍……几页之后还会展开讲!)。这种「客户优先、表后部署」的模式,在其他零售友好的市场同样成立:今天的澳大利亚、美国其他几个州、英国部分地区,以及未来几年的日本和巴西。
另一条路径从电网级储能切入,把电池当作金融资产,而非面向消费者的设备。德国是这条路径的完美样本:全欧洲最极端的可再生能源波动性、庞大的并网排队规模(500 GW 的申请对 22 GWh 的已装机),以及一批成熟的工业交易对手——Vattenfall、RWE、EnBW 和各大贸易商——它们从几十年的天然气交易中深谙容量代加工(tolling)结构。Terralayr 恰好卡进这个缺口:开发、持有并运营电网级电池,同时利用不断扩大的规模孵化一个平台,把数十个较小的电池项目聚合成一支虚拟舰队,向工业购电方出售容量使用权(期限从 15 分钟到 15 年不等)。通过这种方式,Terralayr 一边调度出一张更智能的电网,一边把储能金融化——在一篮子市场化收入资产与一池渴求合约现金流的基础设施资本之间,赚取价差。电网级储能在全球许多市场都是激动人心的机会——尤其是随着长时储能化学体系陆续上线——而我们认为最契合的市场包括意大利、西班牙、荷兰,以及美国和英国的部分地区。
当然,当下也提供了一代人仅有一次的机会:聚焦大规模表后部署,包括采用全新技术。AI 数据中心是储能史上第一次出现愿意为容量、时长和可靠性支付结构性溢价的客户;对它们而言,储能不是成本优化工具,而是「能运转」与「不能运转」之间的差别。这很可能把电池技术提前好几年——这种紧迫感、体量和对价格的不敏感,足以为新路径的商业化买单。拥有强大平台和替代性化学体系的公司(比如 Peak)将受益于 AI 领域「速通电力」(speed to power)行动带来的需求。数据中心抢许可、抢建设的热潮,甚至可能以更出人意料的方式推动电池增长——比如开发商出钱补贴住宅或商业电池的部署。
最后还有一个关键点:这一整节,我们一直在用「电池」这个词。但全球最大的储能机会之一,其实并不在于储存电子。全球约一半的终端能源以热的形式被消费,全球 10% 的排放来自为钢铁、水泥和化工生产高温热能而燃烧燃料;这些负荷,电池只能通过「先把电再变回热、硬吃下转换损耗」的方式服务。储热(thermal storage)跳过了这一步:用可再生电力把廉价的固体材料加热充能,把能量存住,再按需释放——要么直接以热的形式,要么驱动蒸汽轮机发电(顺带一提:如今蒸汽轮机可比燃气轮机好买多了!)。Antora 是这个领域崭露头角的领导者,其储热系统用碳块加热至 2,000°C 以上;与本信讨论的许多下一代储能与发电技术不同,Antora 已经有一套实际运行的系统上线——5 GWh 自 2026 年初开始运转。我们相信,储热可能是全球电力版图中最被低估的解决方案和市场之一。
鉴于储能成本与部署的轨迹,我们或许正在低估其对电网市场结构的累积影响。一个世纪以来,能源领域的市场权力属于「边际灵活发电机」的拥有者——那台能按需爬坡的火力发电机组。储能正在让灵活性变得充裕,而其中相当大一部分如今位于表后,或作为电网之上的调度层存在。当系统中的储能足够多,集中式公用事业公司就不再是边际定价者;储能聚合商将成为做市商。Terraform Industries 的 Casey Handmer 把终局描述得最为精彩:「在极限处,市场权力将从垄断的电力公用事业,转移到由联网电池构成的、面目模糊的表后需求邦联手中。」
信念 6|新型公用事业将重塑客户预期——并在此过程中再造整个行业
银行业曾被视为对技术创业者的正面强攻免疫。把时间倒回 2010 年之前——「新型银行」(neo-bank)这个词还不存在的时候——很难想象一家风投支持的公司凭什么能打造一个新的金融品牌参与竞争。任何地区的头部银行都占尽优势:巨量低成本资本的获取渠道、把数万亿美元存在无息账户里的储户基础、深厚的监管关系,以及贴在全世界门店橱窗和球衣上的、辨识度最高的 logo。有这样的护城河,新型银行是怎么翻过墙头,最终拿下 17 亿月活用户和 5,000 多亿美元市值(而且还在增长)的?
虽然至今仍没有完全想透该如何归因,我们最好的解释聚焦在三点。第一,尽管占尽优势,2010 年代初的银行业在位者被 2008 年打伤了,满脑子都是压力测试,无暇顾及客户满意度。第二,人们受够了银行的品牌、服务标准和技术栈。第三,新技术和新渠道——尤其是移动应用——为创业者打开了一扇窗,让他们能提供更快、更好、更便宜的服务,其中最优秀者靠口碑病毒式增长。简言之,一扇窗打开了,改变了人们获取金融服务的方式;银行大多错过了它,而创业者一跃而上。
今天看电力行业,我们看到一个似曾相识的模式:行动迟缓、注意力涣散的在位者,客户心怀不满,整个行业对一场深刻变革毫无准备。正如 2010 年代的银行被资本、流动性和行为合规的管控耗尽了精力,今天的公用事业公司正在与膨胀的并网排队、老化的基础设施、山火与风暴风险、新增负荷增长以及不断加码的监管审查搏斗。正如当年客户厌恶那些「大到不能倒」的银行品牌——变着花样收费、丑闻缠身——今天的电力用户也日益离心:电价七年涨了 50%(自 2000 年以来涨了 4 倍多),消费者对公用事业的评价持续走低——例如,J.D. Power 对 12.5 万多名受访者的调查显示,150 多家电力公司的客户满意度跌至历史最低。而正如移动互联网为「分拆银行」开辟了道路,分布式能源技术和现代软件——在 AI 驱动的需求助推下——正在给新一代建造者一个「分拆公用事业」的机会。
▍图 15:客户受够了涨价与波动
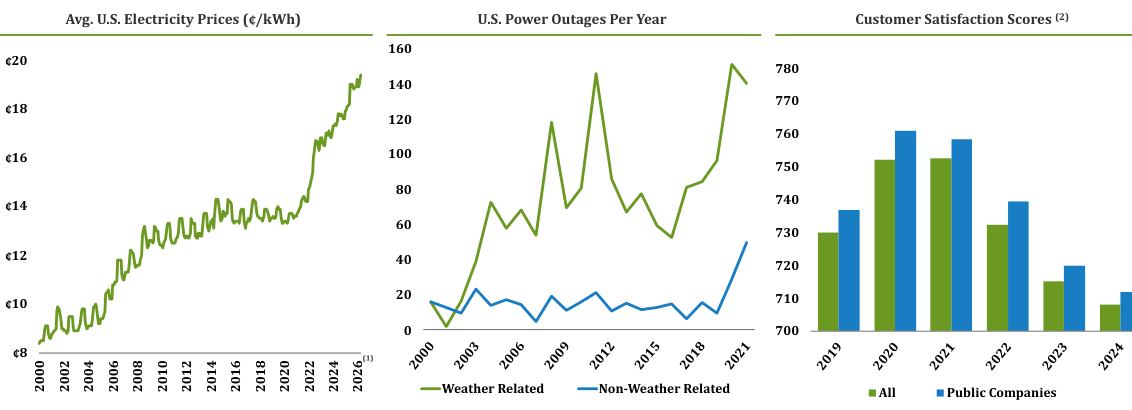
注:电价数据截至 2026 年 4 月;J.D. Power 的调查从六个维度衡量电力公司客户满意度:电力质量与可靠性、价格、账单与支付、企业公民责任、沟通、客户服务。来源:圣路易斯联邦储备银行、J.D. Power 美国电力公用事业住宅客户满意度调查。
我们预计,创业者将抓住这个时刻,为消费者和企业打造新的公用事业品牌——就是我们所有人很快都会挂在嘴边的「新型公用事业」。胜出的新型公用事业的特征听起来会很熟悉:对客户体验和客户价值的极致专注(实时用电数据、透明定价、三分钟而不是三星期完成开户、一个你真的会打开的 app);围绕数据与交易的高度专业度,配以能把波动性变成机会而非负债的基础设施;以及对获取或掌控「既造福客户、又造福电网」的新技术的饥渴。这些新型公用事业会更像简街资本(Jane Street),而不是杜克能源(Duke Energy);首先,它们起初可能持有大量资产,也可能几乎不持有资产,但它们将拥有(或共同拥有)客户关系与数据流,调度电力从哪里来、到哪里去。它们将致力于把受监管基础设施的合约结构和客户黏性,与科技公司的单位经济性、软件杠杆和速度结合起来。尽管它们起初可能形态各异、演化路径不同——从以零售为核心的 app 或设备,到架在现有电网资产之上的 AI 优化管理平台,再到让买卖双方得以对冲、优化和交易的金融层——但它们将共享同一种意愿:在近期把电网「抽象」掉,在长期把电网重造一遍。
这个机会已经酝酿多年。英国的 Octopus Energy 展示了什么是可能的:十年前白手起家,如今 Octopus 已成为英国最大的家庭能源供应商,服务约 1,100 万客户,在七个国家获得 4.8 星评分。我们在其他地方也看到了同类故事的不同版本:北欧的 Tibber(20 万+客户)、德国的 1KOMMA5°(12 万+客户)、澳大利亚的 Amber Electric(4 万+客户)。但是——正如金融科技的早期:Lending Club 和 Prosper 如日中天,品类仍在成形,而 Revolut、Nubank 或 Affirm 这些品牌还不在任何人的名单上——我们认为,这一切才刚刚开始。
Base Power 和 Fuse Energy 画出了下一代新型公用事业的模样。两家公司都有出类拔萃的团队,把深厚的行业专长与务实归零的「初学者心态」糅合在一起——这正是那些最大的新型银行的标志性特质。两家公司都吸引了来自全球顶尖科技公司的领导人才(如 Revolut、SpaceX、Anduril、Bridgewater)。两家公司都为客户提供清晰、可衡量的价值:Fuse 是 2021 年能源危机后英国第一家新进入的供应商,打造的产品既帮客户省钱、又极大提升了透明度(Fuse 每天给用户更新账单 48 次!);至于 Base,正如刚才所讲,它把省下的电费与一块低成本、高品质的电池打包给客户。不同市场里,新型公用事业的正确楔子各不相同——正如你看到的 Revolut、Nubank 和 Robinhood 以不同的主打产品起家(为边境密集的欧洲做换汇,为信贷匮乏的巴西做信用卡,为懂市场的美国做交易)。但新型公用事业也会很快开始提供多产品:比如 Base 现在推出了纯零售供电(REP)服务,而 Fuse 如今打包了电力、燃气、电动车充电等更多产品。
新型公用事业相比新型银行的一个挑战,是零售能源市场的管制可以多么严格。虽然不是每个市场都已就绪,但新型公用事业的可触达市场正在大范围扩张。澳大利亚、英国和欧洲长期拥有(至少相当)开放的市场。日本 2016 年全面放开,东京居民如今可以在约 200 家供应商中挑选。巴西刚刚通过一项法律(第 15,269/2025 号),2027 年前放开工商业客户市场、2028 年前放开所有家庭用户——为一个目前服务人口不足 40% 的市场新增 9,000 万人口。美国则是一幅拼图(18 个州加华盛顿特区允许消费者自选供应商),而得州——85% 以上的客户可以在 100 多家零售供应商中选购——让我们得以窥见未来几年更多州可能发生的事情。FERC(美国联邦能源监管委员会)第 2222 号令要求电网运营商允许分布式资产的聚合商进入批发市场,这可能成为改变游戏规则的一招,为通过电池、暖通空调系统、电动车充电桩等实现更好的能源管理开辟通道。总而言之,创业者将能在比以往更多的地方,直接向客户陈述自己的主张。
我们看好新型公用事业的一个更大的理由是:客户正在获得越来越多的主动权——更多的信息,以及更好的行动工具。开放银行(open banking)展示了当客户能更好地使用自己的数据时会发生什么——以英国为例,三分之一的成年人(1,700 万+)正通过开放银行在不同服务间共享自己的金融信息。我们猜想,「开放能源」(open energy)——智能电表、标准化的用电数据、带走自己用电历史的权利——将为公用事业做同样的事:降低切换供应商的摩擦,给创业者提供他们向消费者证明并兑现价值所需的数据和通道。而这一切都将被 AI 加速。阻碍切换的——在能源领域比在金融市场更甚——无非是惯性和复杂性。公用事业之所以有黏性(例如美国仅 26% 的合格客户参与了零售选择),不是因为忠诚,而是因为搞懂选项并采取行动是一件复杂、棘手的苦差事。但一个替你监控用电、读懂电价表、算出你多付了多少钱、点几下就完成切换的智能体,将把一个由冷漠定义的品类,变成一个由选择定义的品类。新型银行当年必须说服善变又分心的客户行动起来;新型公用事业或许可以直接诉诸代表客户行动的智能体。而智能体在乎的是可达性、可编程性、价格、延迟和正常运行时间——而不是账单上印着哪个 logo。
这条信念值得用伯克希尔的对照来读。伯克希尔·哈撒韦能源(BHE)是巴菲特最大的资本配置去处之一,而他买的是完全相反的一头:受监管的在位公用事业——护城河来自监管批准的特许经营权与「允许回报率」,而非客户热爱;在巴菲特的框架里,这是一门「确定性优先于想象力」的生意。新型公用事业赌的是同一枚硬币的另一面:用客户体验与软件速度,去攻击监管护城河上「客户离心」的那道裂缝。芒格会在这里提醒两件事:其一,监管既能砌护城河也能一夜改写规则——回报率重估、强制分拆、价格管制都发生过;其二,「智能体替客户切换供应商」的想象,前提是监管允许切换且市场结构允许进入——信中自己列的数据(美国仅 26% 的合格客户参与了零售选择、18 个州加华盛顿特区的拼图)说明这条路又慢又碎。这不是否定,而是定价提示:新型银行的 17 亿月活用了十五年,新型公用事业的时间表大概率更长。
最大的新型公用事业机会可能在新兴市场,那里的消费者和企业大多仍未被电网覆盖、或服务不足。巴基斯坦是一个很好的案例。2024 年,该国进口了 17 GW 的光伏组件——超过当年世界上任何其他国家。光伏已飙升至占全国电力供应的 25% 以上,因为巴基斯坦消费者受够了不可靠的电网和三年上涨超过 150% 的电价。这是「移动蛙跳」的能源版——正如许多发展中国家跳过固定电话直接进入移动时代,如今大片地区正在整个跳过集中式电网。印度、孟加拉国、尼日利亚、南非和巴西都处于这场转型的某个阶段。凭借分布式的安装商网络,这些市场中的新型公用事业机会,可能落在架于其上的软件、金融与调度层。赢家大概率会更像 PhonePe 或 Groww,而不是 NextEra:软件原生、移动优先、对渠道分发近乎偏执,并且能服务好那些被旧体系辜负多年的客户。
我们还将在能源之外看到新型公用事业。我们起笔写这一节时想的是电力,但越讨论越意识到,同样的模式正在电信行业浮现。正如十年前的金融科技和今天的能源,迟钝的在位者正在给挑战者喂一个好球。运营着今天网络的运营商、互联网服务商(ISP)和设备商,被现状、人员短缺和不断堆积的维护问题拖得步履蹒跚;例如,到 2029 年美国需要新增超过 2.1 亿英里的光纤,在现有 1.6 亿英里的基础上翻一倍还多。而客户远谈不上满意:电信业常年是 NPS 最低的行业(甚至比电力公司还低)。与此同时,我们正逼近一个剧变的时刻。智能体(agentic)查询产生的网络流量已经是早期 AI 应用的 25 倍——而这还是在机器人等高带宽应用到来之前。智能革命可能从根本上改变需求。哪一种网络新型公用事业会想出办法,服务以 10 毫秒为周期伸手抓取物体的机器人?让智能体拥有自己的手机套餐?为同时运行成百上千台 AI 驱动设备的公司供电组网?
Starlink 已经展示了网络领域新型公用事业的可能性:超过 1,000 万活跃订阅用户,品牌遍布 155 个国家,年化收入超过 114 亿美元。我们相信机会不止于卫星:在不同地区、不同层级、为不同客户,都有空间建起网络领域的新型公用事业。Somos、Gigs 和 Meter 是三个正在崛起的新型公用事业的例子,展示了机会集合的体量与多样性。在拉美服务不足的城市,Somos 正从零开始、以数据中心级的光纤架构重建一家 ISP,短短几年内成长为哥伦比亚最大的服务商之一,其架构正是为 AI 驱动的时代准备的。在另一个层级,Gigs 已成为「手机套餐界的 Stripe」,让任何公司——从 Nubank 到 Klarna——只需几个 API 调用就能嵌入一张移动网络。而面向另一类客户,Meter 正在从根本上重新发明企业网络:自有硬件、固件和软件,利用这套技术栈产生的独特数据,达到无出其右的一致性、规模和运营效率。
▍图 16:Starlink、Gigs、Somos 展示网络领域新型公用事业的力量
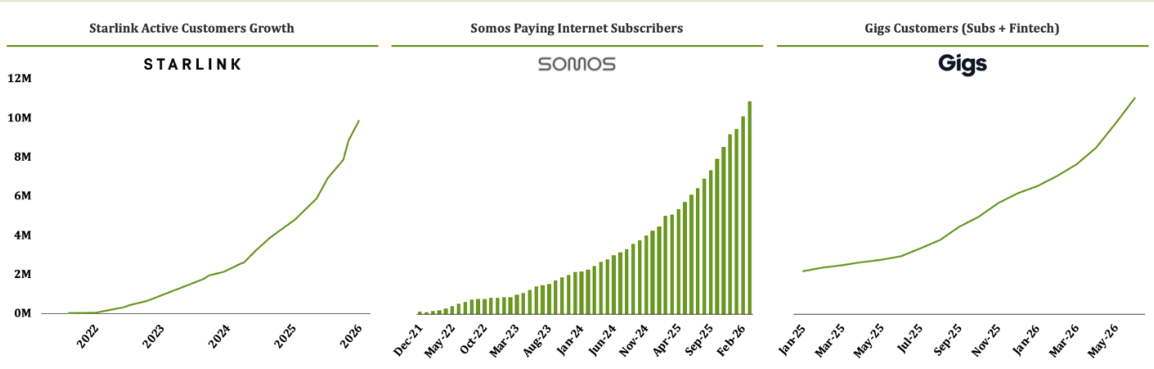
来源:SpaceX 声明、Somos、Gigs、Ribbit 分析。
无论在哪个领域,我们猜想,能长久存活的新型公用事业,都将在过程中建造真正硬核的技术:电池、光纤、网络设备、交易系统,以及调度这一切的软件。
换句话说,它们正是我们几页之前描述的那种「原子加比特」(atoms-plus-bits)的系统型公司——其护城河,正是协调物理世界与数字世界的难度。Base、Meter 和 Somos 不是披上基础设施外衣的软件公司,也不是涂了一层软件清漆的基础设施公司;它们两者皆是,浑然一体。我们猜想,未来十年最有价值的一些公司,将是这类新型公用事业——这样的反叛者:它们盯着地球上最无聊、最不可或缺、最被全民抱怨的行业,然后认定,客户理应得到更好的东西。
信念 7|替代智能范式将开辟新疆界
对 Ribbit 来说,一切最终都会回到青蛙身上。1959 年,四位 MIT 科学家发表了一篇论文——《青蛙的眼睛告诉青蛙的大脑什么》(What the Frog's Eye Tells the Frog's Brain)——它实际上回答了这样一个问题:「大脑只有一颗 Tic Tac 糖大小的青蛙,如何能在 150 毫秒以内,反复计算出变化的目标速度、拦截轨迹和抛物线弧线?」(换个问法:「青蛙到底是见了什么鬼才能抓住苍蝇的?」)作者发现,青蛙的视网膜中含有直接接入视神经的专用「虫子探测器」——一种去中心化的专门化智能,驳斥了当时流行的动物认知模型。这篇论文后来成为神经网络与现代 AI 的奠基文献之一:青蛙的虫子探测器启发了感知机(perceptron),感知机启发了卷积神经网络,卷积神经网络又启发了 transformer。每一个范式都冲破了前一个范式撞上的天花板——每一个也都曾在一段时间内被加冕为「终极答案」——但没有一个说出了最后一句话。今天无疑也是如此:关于如何制造智能,我们还有太多东西有待揭开。毕竟,早在吉瓦级算力集群出现之前,两亿年的进化就把博士水平的物理学,压缩进了靠 50 微瓦就能运转的两栖动物大脑里。
过去近二十年,AI 的进步遵循着同一条弧线:采用一个有用的抽象,喂给它更多数据,加大算力,然后看着曲线向上走。过去几年,transformer 交出了非凡的成绩单;它们是极其高效的概率模式匹配器,这让它们天然适合那些「正确答案藏在既有话语分布之中」的任务。与此同时,它们也面临局限——比如需要可验证正确性的任务、关于物理世界的模型,或从稀疏数据中泛化。这就是为什么它们能背诵欧几里得、总结所有关于化学反应的论文、用十七种语言描述引力——但如果你让它们产出可验证无 bug 的软件、预测两个新分子是否会结合,或者接住一个球,它们就会吃力。这不是对 transformer 的批评;我们相信,在可预见的未来,扩展(scaling)、强化学习、推理能力等仍将在许多领域持续带来非凡回报。但我们也相信,未来十年将诞生为不同认知任务、不同能量体制而优化的强大新计算路径。能否正确地识别它们,是未来若干年最不对称的投资机会之一。
鉴于开发有用的新智能范式的重要性(以及潜在回报),研究者与创业者正在探索的搜索空间非常宽广。我们花了很多时间与路径各异的优秀创始人相处——从神经形态计算、光子计算,到神经符号系统、状态空间模型和液态神经网络——我们猜想,突破将从人才密度极高的团队中涌现(随手举几例:Flapping Airplanes、SSI、Mirendil、Standard Intelligence),也会从我们尚未听闻的领域涌现。但有三个范式尤其抓住了我们的注意力——形式推理(formal reasoning)、具身智能(embodied intelligence)和量子(quantum)——因为它们有可能改变功能性智能的演进轨迹。在这三个方向上,我们都看到了稳定的技术与商业进展:它们借力于今天的 AI 进步,但又远远超出仅靠 transformer 所能抵达的边界。
▍图 17:替代智能范式正在崛起
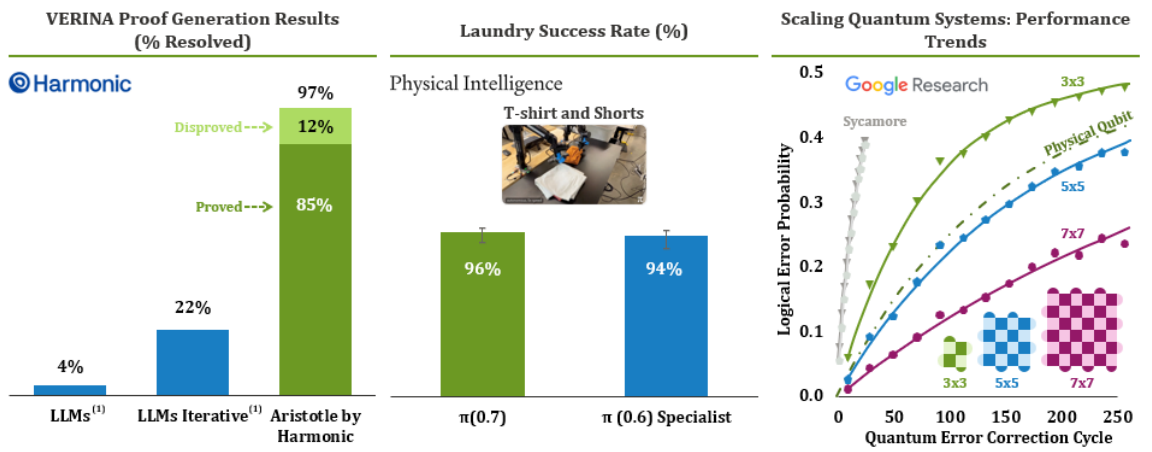
注:图中大语言模型为 Verina 论文作者所测试的 o4-mini、GPT 4.1、Claude Sonnet 3.7、Gemini 2.5 Flash。来源:Harmonic、Physical Intelligence、Google Research。
形式推理。 三者之中,近期影响最大的替代智能范式很可能就是形式推理。尽管当前的 AI 系统正变得越来越不爱「幻觉」,它们仍然时不时喜欢撒个漂亮的小谎——而且往往随着模型变得更聪明,它们把我们带偏的方式也越来越有说服力。「不完美但在改进」对我们大多数人的大多数时候是够用的,但并非对所有人都够用——尤其是在形式数学、法律推理、安全攸关的工程或高风险金融建模这样的领域。这些领域涵盖了世界上最有价值的一部分认知任务——恰恰也是「听起来靠谱的错漏」杀伤力最大的地方。形式推理架构的解法是:通过可证明的变换推导出结论,而不是依赖学到的统计模式;对于特定类别的问题,它们可以比 transformer 节能几个数量级,并产出经过验证(而非仅仅被信任)的结果。Harmonic 团队所做的事就是一个绝佳例子。这家公司以「实现数学超级智能」为使命出发,要造出一个能解决任何基于数学之问题的系统;在达成若干关键技术里程碑(包括在国际数学奥林匹克竞赛 IMO 上取得金牌级表现、帮助解决 Erdős 问题 #124 和 #728 等)之后,Harmonic 开始把其基于证明的推理引擎应用到高度重视验证的领域,包括半导体设计、智能合约安全和国防。随着 Harmonic 这样的团队不断外推前沿,我们猜想,未来几年对形式推理架构的需求将大幅增长,原因有二:1)模型变得更好用(例如更擅长把自然语言请求转化为形式化定义的问题),也更擅长应对特定领域的挑战;2)AI 更深地嵌入高风险工作流,而在这些场景里犯错(比如把一处微小但关键的设计错误随芯片图纸送进晶圆厂、发布一个带 bug 的智能合约、或用有缺陷的软件发射导弹)可能代价极其高昂。
具身智能。 第二个抓住我们注意力的替代智能范式是具身智能。大多数现代 AI 是在静态文本上训练的,那里风险低、反馈间接。以今天的智能体软件工程师为例——尽管它们令人惊叹——训练它们所需的数据,大多是有干劲的人类专家在完成本职工作的过程中被写下来或通过互动产生的。而要弄清楚如何为具身智能训练 AI 系统,则是完全不同的另一场球赛:物理世界是连续的、随机的、受能量约束的,而且毫不留情。构建具身模型需要在严密校准的闭环中动态收集数据(观察、行动、测量、调整),而模型构建者通常还要同时精通物理、硬件、第一方数据采集,以及原子与比特之间互动的所有其他复杂性。说白了,这些问题非常不同,也非常难。尽管头部实验室兴趣浓厚,但攻克具身智能所需的专注投入与投资强度,恰恰为人才密集的新贵留出了空间。
Physical Intelligence 和 Enigma 这样的公司,就是我们认为能够真正有所作为的那类团队与路径的代表。两者都在开发专有模型的同时,投身于能产生独特数据的部署实践,构建起「每一次失败、每一个新数据点都会使之更强」的复利系统。真正的北极星,是逼近组合泛化(compositional generalization):机器人能够重新组合已有技能,在几乎不需要新训练数据的情况下解决全新问题。类似地,World Labs 和 AMI Labs 等公司的世界模型(world model)正在仿真环境中锻炼同一块肌肉——编码几何、动力学与因果关系,让智能体能够在行动之前先对结果建模,从而推理陌生情境。虽然具身智能在真实世界中的实用化比形式推理要更远一些,但近几个月我们已经看到了有意义的进展:例如,PI 的 π0.7 模型展现出了组合泛化能力——在没有任何现成洗衣数据的情况下,把对厨房电器的理解迁移到了叠衣服上。机器人领域机会的规模与范围,值得另写一篇文章详述,但不必多说——它绝不算小!
量子。 最后但同样重要的是,我们在量子计算机和量子启发模型身上看到了巨大的潜力。在我们此处讨论的三个范式中,量子可能是离落地最远的一个,但它的到来比大多数人预期的要快。量子系统提供了一种根本不同的计算结构:它原生地编码不确定性,而不是把虚假的确定性强加给模糊的输入。这在化学、材料科学和基因组学等行业很有价值——这些行业数据贫乏、维度极高,并且对错误输出深恶痛绝。在这些领域,经典硅基计算常常撞上一堵「数据墙」:投入更多 token,也榨不出更多理解。
当 AI 占据了每一个会议室的话题时,量子产业却在过去十八个月里悄悄取得了比之前十年更多的进展。有两项关键进展值得一提。第一项是实现了科学意义上的量子优势(quantum advantage)。几年前,任何能在量子计算机上运行的计算,都能在经典硬件上快几个数量级、便宜几个数量级地完成。2024 年 12 月,Google 的 Willow 用五分钟完成了一项计算,而最快的超级计算机需要 10 秭(10²⁴)年;自那以后,我们又见证了多个演示,证明量子计算机能产出经典计算机在任何可行能量预算内都无法完成的计算。第二项进展在纠错。自约翰·普雷斯基尔(John Preskill)1996 年的奠基性论文以来,人们相信增大码距(code distance)可以让错误率指数级下降,而不是复利式地累积。2025 年 2 月,微软发布了 Majorana 1——一款自带纠错的拓扑量子芯片,其纠错开销比此前最先进水平降低了 10 倍。在我们看来,这两项进展之于量子,堪比当年围绕 transformer 与扩展定律的开创性发现:我们理解了底层路径,而且它会随着资源投入变得更好。
量子的问题已经从「这是否可能」变成了「何时到来」。量子领域剩余的风险大多是工程层面的,类似半导体产业曾经面对过的挑战;从数百个量子比特走到数万个量子比特,需要从光子系统转向芯片级光子学——很难,但可以攻克。尽管时间表仍有不确定性,我们相信,押注基础硬件与软件公司的正确时机,是在我们知道答案之前。量子团队多年来一直在靠技术承诺融资;而现在,我们看到巨大的机会,去支持那些既有洞察力又有务实精神、能把有用的量子计算机变成现实的团队。PsiQuantum 是一个完美的例子:他们从硬件层做起,在标准 CMOS 晶圆厂制造硅光芯片,正朝着建成公用事业规模的容错量子计算机迈进;其软件套件 Construct 已经比基于 CPU 的仿真快 450 倍,让客户今天就能开始为未来的硬件编写量子算法。Qognitive 是另一个例子,从软件层切入。他们的洞察是:量子嵌入(quantum embedding)能以经典方法做不到的方式化解「维数灾难」——用 Qognitive 的模型跑 5,000 名患者,就能获得用传统方法跑 500 亿名患者才有的统计精度。按他们的说法,经典 AI/ML 缺失的,是与当前系统「左脑主导」互补的那块「右脑」:容忍不确定性、应对陌生事物、并同时容纳相互竞争观点的能力。
信中引用的两项进展均为事实:Google Willow(2024 年 12 月,五分钟完成超算需 10²⁴ 年的采样任务)与微软 Majorana 1(2025 年 2 月)。但截至 2026 年 8 月,值得补充两点成色检验:其一,Willow 演示的是「随机线路采样」这类为量子优势量身定做的任务,离有用计算尚远;其二,Majorana 1 的拓扑路线在学界争议很大——微软更早的 Majorana 论文曾在 2022 年撤稿,2025 年 2 月的《自然》论文也被审稿意见与编辑部备注指出「并未直接证明拓扑量子比特的存在」,信中「纠错开销降低 10 倍」的说法来自微软自报数据。信里说「量子的问题已经从『是否可能』变成『何时到来』」——乐观版本如此;保守版本是:从数百物理比特到数万容错比特的工程鸿沟,至今无人跨过。
我们计划积极布局这三个领域的机会,同时也对其他方向保持兴奋与开放。为新研究方向融资的优秀创业者版图正在迅速扩大。虽然许多这类新型实验室(neo-lab)最终会烧光资本却拿不出商业成果,我们也相信有些会挖到金子,还有一些会成为顺理成章的收购标的;鉴于发现新型智能的奖赏之巨大,AI 可能会长出一个利润丰厚的研发生态,看起来更像制药业(不过,考虑到知识产权保护能力的差异,也可能不像!)。对 Ribbit 而言,在持续学习与接触的过程中,让我们兴奋的团队始终共享几个特质:创始人有长期痴迷于该领域或问题的履历;技术进展扎实、模型输出可验证(即:证明是否正确、机器人是否完成了任务,而不是模糊的评测);有切入高风险垂直领域的清晰楔子,以及随真实世界部署而复利的护城河(即:不是靠堆一个更大的 GPU 集群就能复制的);以及架构上、物理上或时间上的原因,使前沿实验室无法轻易将其吞并。
信念 8|算力市场将成为世界上最重要的市场
2026 年购买算力,看起来更像是在买毒品(当然,我们只是听说!),而不是企业采购:你给几个人发消息,问谁手里有货,比比价,打款,然后祈祷你的「经销商」能交货。这个类比不太体面,一个更恰当的历史类比或许是 20 世纪中期的石油市场——远在流动性充沛的原油期货和透明基准出现之前——那时石油供给被少数一体化公司控制,价格通过不透明的特许经营协议、私下合同和内部人关系来设定。正如当年的石油,今天的算力市场正变得更大、更具战略意义,却仍然缺乏定价、交易和风险管理的开放机制。补上这个缺口,是智能革命最大的机会之一。
对有组织算力市场的需求,正一天比一天清晰。试想:今年仅五家公司在算力上的支出,就将超过全球油气行业在勘探与生产上的全部支出——而这一切居然没有透明的参考价格,也没有标准化的方式来管理敞口。对几乎任何其他资产、在几乎任何其他情形下,这(裸多数千亿美元!)都会被视为疯狂。借用 OneChronos 的 Kelly Littlepage 的一句话:GPU 代表着 「现存最大的未对冲企业财资资产」。由于缺乏风险管理工具,市场几乎完全依赖由超大规模云厂商和主权机构直接或间接背书的项目融资。我们不知道这种状态会持续多久,但它不会永远持续:超大规模云厂商能消化的资本开支终究有限(例如 Google 刚刚 20 年来首次出售股票),新型云厂商能找到的股权融资也终究有限,却要凭猜测去满足 AI 初创公司、中型企业和研究机构的算力需求。在 AI 狂热与重重供应链约束之下,资本市场暂时还不是瓶颈,但它终将成为瓶颈。
▍图 18:对有组织算力市场的需求正日益清晰
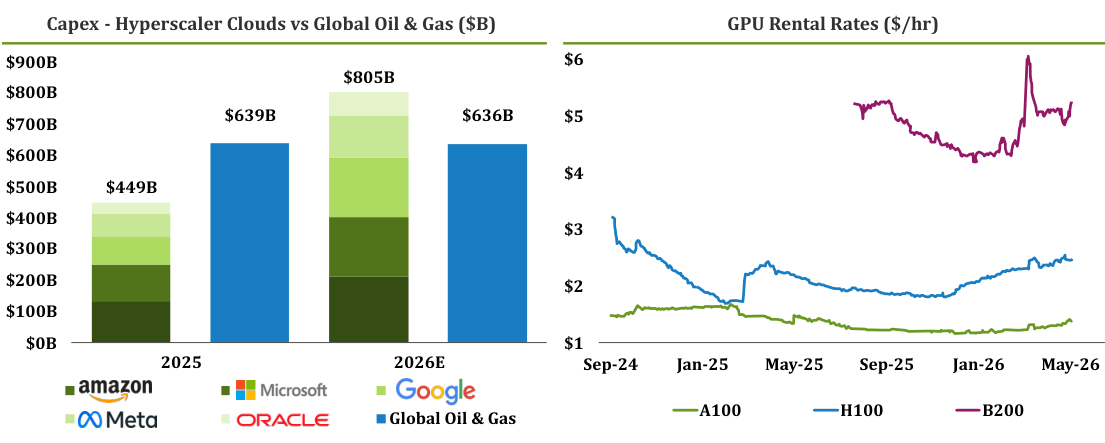
来源:公司数据、Morgan Stanley 研究估计、BMI、Silicon Data。
在我们看来,这只是时间问题:粮食在 1848 年迎来了芝加哥期货交易所(CBOT);石油迎来了基准、期货喊单池,最终有了布伦特(Brent)和 WTI;电力则在放松管制后的十年内,从双边协议走向了标准化、金融化的电力交易。这些市场的发展规律,为我们画出了所需要素的路线图:标准化,为参考价格铺路;现货市场,实现价格发现与负载平衡;衍生品(期货、远期、产能对冲、期权),帮助规划与对冲;以及清算与结算(保证金、抵押品、违约管理),把合同变成可互换、可融资的工具。一大批创业者和市场参与者正争相抢占这个机会的不同部分。对我们来说,大问题是:1)标准化如何发生?2)谁赢得交易与结算量?3)谁赢得数据的机会?
第一个也是最根本的挑战是标准化。试着想象一下:为今天这样高度异构的算力,建立 ISDA(国际掉期与衍生工具协会)协议——让交易有共同语言、无需逐笔定制谈判的标准文本——会是什么样子。虽然没有哪种大宗商品是真正均质的,但其他市场都逐步驯服了复杂性。今天的石油或电力,通常用单手就能数过来的几个参数就能描述:石油可以是「WTI 轻质低硫原油,API 重度 39–41°,含硫量低于 0.42%,在俄克拉荷马州库欣交割」;电力可以是「1 兆瓦时,60 赫兹,在 Y 时段送至 X 节点」。而算力的维度要多得多。你至少要谈到:芯片代际、芯片变体、内存配置、互连类型、网络带宽、位置、时延等级、可靠性等级、交付时间、持续时长和软件栈——而这仍是一份不完整的清单,且充满连续变量而非离散变量。算力作为一种资源尚在襁褓之中且飞速演变,所以至今没人能驯服它,并不令人意外。
标准化的早期路径正开始成形。鉴于芯片短缺和 NVIDIA 在市场上高耸的地位,最初的价格基准从特定芯片的时租价格做起(今天最常用的是 H100),再按期限、集群规模和位置进一步细分。这种方式在很多方面类似石油市场的做法:由大宗原料(如轻质原油)而非成品油(如汽油)来形成参考价。我们也看到有人试图定义更抽象的基准,更接近电力市场的做法——买家按千瓦时计价,而不是按发电设备计价。其前提是:买家真正关心的是产出,而不是底下的东西。举例来说,与其买一个「GPU 小时」(它绑定特定芯片,且性能会因互连、网络、位置、软件和利用率而天差地别),不如用「完成的工作量」来定义单位——比如「为一个 70B 级别的稠密 transformer 模型完成 100 万个 token 的推理,p99 时延低于 100 毫秒」。
鉴于算力市场的规模与多样性,我们预计会出现各种各样的基准与金融工具。话虽如此,我们当下更倾向于相信:标准化将围绕「工作」而非「芯片」发生。一方面,尽管 NVIDIA 仍将是主导力量,我们也预计其他厂商会在推理供给中找到位置:我们已经看到来自多家供应商(Amazon、Google、Cerebras、Etched)的芯片日益多样(Trainium、TPU、MTIA、Maia、Sohu 等等),后续还会有更多。另一方面,芯片的可互换性问题在多个维度上都棘手:H100 不是 H200(也不是 B200 或 GB200),而训练、推理和长尾工作负载各自遵循不同的淘汰曲线,直接影响抵押品价值和融资路径。定义工作负载同样不易,但 Together、Fireworks、Baseten 这样的基础设施提供商和推理云,以及 OpenRouter 这样的编排层,已经在做这件事的早期运营版本。我们还可以想象,随着时间推移,金融市场可能需要一种更抽象的方式:与其围绕某个固定工作负载标准化,不如让市场反映「某一类工作负载的指数」,更像股票指数。这种方式会带来新的挑战——比如指数编制方法的治理——但能更紧密地映射市场参与者急于管理的、不断演变的敞口(例如交付前沿 AI 能力的成本)。
当然,谁能想明白如何在算力交易量中切下有意义的一块,谁就将获得巨额奖赏。把这一层做对、做出真实的流动性,将释放巨大价值——CFO 可以锁定训练成本,新型云厂商可以给收入托底,贷款方可以在不承担价格敞口的情况下承销多年期承购协议(offtake agreement)。标准化问题是定义有用合同、构建深厚而活跃市场的关键一环。在位巨头 CME 和 ICE 最近都宣布了芯片价格指数期货,目标是在今年晚些时候上线。起初,两家都将提供现金结算的工具,用于对冲未来的 GPU 租赁成本(尽管各自采用编制方法不同的指数合作伙伴);它们拥有赢下这场竞赛所需的全部监管与金融基础设施,但市场参与者是否觉得这些工具对管理波动与价格风险有用,还需要时间来验证。我们也在密切关注其他更具创新性的交易场所,比如 OneChronos 和 Architect——两家的团队都拥有深厚的金融市场经验,对快速演变的算力市场的种种特性有细腻理解,并设计了周到的机制来应对供需双方的异构性。
截至 2026 年 8 月本评注撰写时,对照信中几处有时效的判断:
- CME 与 ICE 的芯片指数期货:信中称「目标是在今年晚些时候上线」。截至发稿,相关合约的上线与流动性情况仍待跟踪;值得记住的历史背景是,新大宗商品金融合约的失败率很高——铀、钴、锂期货从推出到形成(稀薄的)流动性都花了多年。即使如期上线,「有合约」与「有市场」之间也隔着很远的距离。
- AI 资本开支的方向:与信中「看不到尽头」的判断一致,2026 年上半年几大超大规模云厂商仍在逐季上调资本开支指引,电力采购协议(含核电)继续落地;二级市场对「资本开支回报率」的追问也在同步升温。
- 物理瓶颈:变压器、开关设备、燃气轮机的交付周期与积压未见缓解——这是信中所有「供给快速响应」叙事里最难压缩的一环,各家口径一致。
即便合适的合同与交易场所出现了,清算(clearing)本身仍是一道关卡。定义一个基准或撮合交易对手是一回事;把交易对手风险共同化、合理收取保证金、并建立足以让机构大规模交易算力敞口的信任,则是另一回事。在成熟的衍生品市场,清算所用保证金、违约基金和每日盯市,来降低「一个参与者的失败在整个系统中连锁蔓延」的风险。算力市场需要某种版本的这套架构,但挑战更大,因为底层敞口是新的、波动的、还可能是不连续的:一枚芯片可能过时,一个模型可能一夜之间改价,一家供应商可能失去电力接入,或者一种指数编制方法可能以骤然移动价值的方式再平衡。在位者拥有累积下来的信任优势,但把算力的清算做对,同样需要大量创新。
鉴于新交易场所上正在发生的更广泛的金融化浪潮,我们还猜想,会有新的、监管更少的市场并行形成——例如 Hyperliquid 和 Lighter 等去中心化场所上的加密永续合约,以及 Polymarket 和 Kalshi 上的预测市场。算力正是那种「7×24 全球交易可能蛙跳式超越传统市场」的资产;而预测市场已经证明,关于可观察结果的二元合约,可以在正式市场出现之前充当原始的价格发现机制。这些市场的开放性可能给我们带来惊喜:创业者已经在争相上线关于 H100 现货价格、GPU 可用性窗口和芯片折旧曲线的市场。我们不指望它们取代受监管的期货,但它们会更早到来,播下数据与价格发现的种子——而且最终的体量可能比大多数人意识到的更大。
▍图 19:我们预计将出现各种各样的算力基准与金融工具
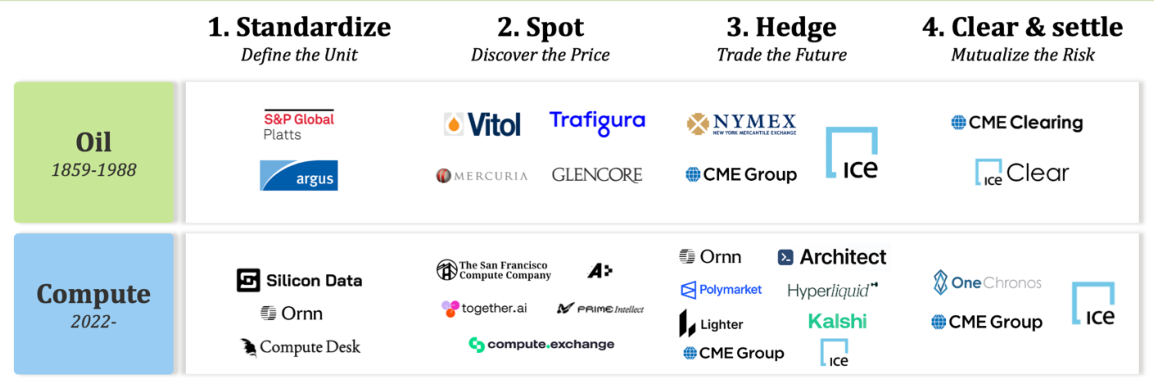
来源:Ribbit 分析。
赢得交易量之战常常抢占头条,但最重要的机会很可能在数据提供商手中。可以说,大宗商品市场中最持久、利润率最高的位置,是那个人人都有义务引用的、独立的、基于真实交易的价格参考。那家建立起最深厚市场数据来源与最受信任指数的公司——并将其钉死在期货合同、贷款契约和审计脚注里——将坐拥一项惊人的资产。Silicon Data 就是这个领域的早期领跑者之一:公司正基于 100 多个数据来源(涵盖 GPU 定价与性能等)开发结算级指数与性能基准。Ornn 则采取了更「市场原生」的路径:用实时成交的现货价格计算指数,明确目标是成为已清算 GPU 算力衍生品的参考利率。鉴于算力市场的规模——以及可比市场中头部数据提供商的体量——这个领域的赢家很容易成为数十亿美元级的公司。
最后还有一点,我们忍不住要挤进这封信里:我们相信,算力和电力将越来越多地作为一个市场来交易。我们已经在比特币挖矿中看了十年这一幕的预演——电力是那个摆动变量,一小时一小时地决定机器是否运转。AI 是同一套逻辑:GPU 一旦上架,其资本成本就已沉没,下一个工作负载的边际现金成本大体上就是它消耗的电力。所以,真正重要的数字不是孤立的算力价格或电力价格,而是两者之间的差。电力交易员称之为 火花价差(spark spread):发电商卖电所得与为发电买气所付之间的差额。AI 的镜像可以是 算力价差(compute spread)——一个工作负载的售价减去为其供电的成本;而捕捉它的工具(例如经电力调整的算力远期合约)尚不存在任何标准化形态。我们猜想,当它到来时,它释放的资本可能比这封信里任何其他东西都多。在这笔交易的电力一侧,成熟的交易场所很深,但它们是为一个更平静的世界而建的:PJM——美国最大的电力市场——其容量拍卖的出清金额同比上涨了约九倍(一个周期内从 22 亿美元升至 147 亿美元)(译注:倍数原文如此;按括号内数字计算实为约 6.7 倍);而 Nord Pool 三十年来一直在 16 个欧洲国家之间撮合跨境的日前与日内电力交易。要满足随 AI 演变的电网需求,就出现了一扇窗口:细粒度的、日内的、直接接入的风险管理。美国在这方面是落后的;大多数对冲仍通过公用事业公司和中介以有限的精度进行。ElectronX——美国第一家受 CFTC 监管、可直接接入的电力衍生品交易所,于 2025 年 8 月同时拿下交易所与清算所牌照——是攻克这道缺口最清晰的团队。
随着算力市场成形,值得支持的企业将为市场双方降低风险,而不仅仅是在 GPU 租金上赚差价。2012 年,我们押注数字货币需要新的市场,并有幸获得机会支持 Coinbase 的 Brian 和 Fred。2026 年,我们相信数字智能亦复如是。无论谁建成那座「为认知而设的清算所」——以瓦特和 GPU 小时计价——都将握住现代经济中最重要的杠杆之一。
“无论谁建成那座「为认知而设的清算所」——以瓦特和 GPU 小时计价——都将握住现代经济中最重要的杠杆之一。”
"Whoever builds the clearinghouse for cognition, priced in watts and GPU-hours, will hold one of the most important levers in the modern economy."
▍点拨:信念 8 的落点,也是全信把「电力」与「算力」两条线拧成一股的地方——注意计价单位:「瓦特和 GPU 小时」本身就是能源与智能的合体。这句话同时是 Ribbit 的自况:2012 年他们押注「数字货币需要新市场」而投中 Coinbase,2026 年他们在找算力时代的同一个位置。读法上值得留意:清算所是市场结构里信任密度最高、利润最持久的位置之一(想想 CME、ICE、Visa),但它是「赢者通吃」属性最强的位置——这句话的反面是,第二名一文不值。
信念 9|AI 将压弯整整一代前沿能源技术的成本曲线
20 世纪 60 年代初,阿波罗计划(Apollo program)需要一台轻到能飞上月球的计算机。当时集成电路还没有商业市场——MIT 买来测试的第一批芯片,单价高达 1,000 美元。但阿波罗计划同意以每片 43.50 美元的价格,购买仙童半导体(Fairchild)的首创电路,并且持续买入:到 1963 年,该计划消耗了全美集成电路产量的约 60%。
这种被锁定的需求,让仙童得以沿学习曲线一路猛降——三年内,同样的芯片售价降到 1 美元,低于自身成本,故意以低价打压分立元件,去拿下那个由需求创造出来的市场。
仙童的教训——以及此前此后数百个由高风险的政府或工业计划资助的技术飞跃的教训——是:最具变革性的创新,往往需要只有在「不惜一切代价也要做成」的密集需求时期才会出现的资本与紧迫感。今天 AI 与国防基础设施的爆发,正是这样的时刻。电力供不应求之下,全球最大的公司与机构——就像 60 年代的 NASA——正在把合同授予那些否则可能要苦等需求多年的创业者。清洁能源创新者花了几十年、靠补贴想催生出来的东西,数据中心可能只用零头的时间就能解锁。
Bloom Energy——一家固体氧化物燃料电池(solid-oxide fuel cell)制造商——展示了这一刻的「弹弓效应」。在数据中心到来之前,Bloom 花了二十年时间,苦苦打磨早期客户——它们多出于环保动机。其燃料电池的成本历来高于高效的电网级发电(比如联合循环燃气电厂),但部署速度快得多、也灵活得多——对于等不起并网的开发商来说,这意味着巨大的「通电时间」(time to power)节省。
过去两年,Bloom 的订单储备翻了一倍多:与甲骨文(Oracle)的数千兆瓦级供货合作、为 Equinix 和 AEP 站点供电的交易、以及与 Brookfield 的 50 亿美元合作。需求激增的连锁效应可以非常深远:Bloom 现在可以让工厂满负荷运转、扩产、把单位成本沿曲线压下去,直至燃料电池无需补贴也能参与竞争。
更进一步,同一套固体氧化物平台、工装和工程师团队,也生产 Bloom 的电解槽(electrolyzer)——把电子转化为绿氢的设备,服务于钢铁、合成氨、航运和高温工业供热。由于绿氢的成本基本就是电力加机器,这些「难以减排」的市场一直在等两样东西:便宜的电子和便宜的电解槽。AI 需求现在正在同时为这两样买单。十年的气候政策没能为这条学习曲线买单;超大规模云厂商十八个月的资本开支或许可以。
▍图 20:AI 需求激增正在把发电技术(以及 Bloom 这样的公司)提前数十年
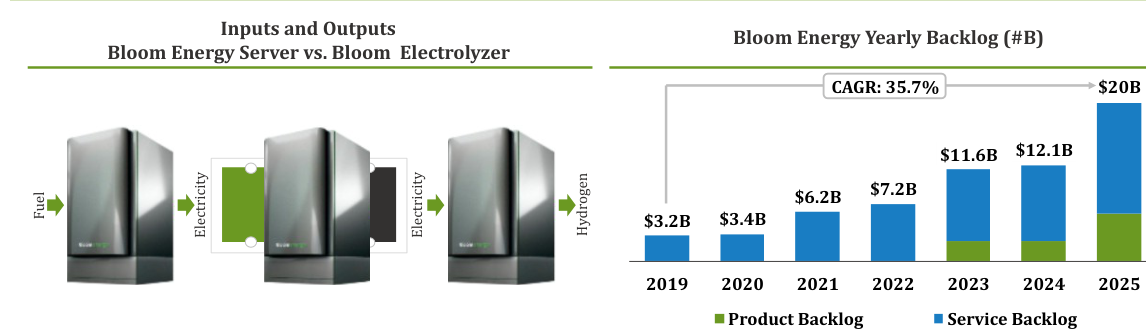
注:左图「投入与产出」对比 Bloom 能源服务器(燃料→电力)与 Bloom 电解槽(电力→氢气);右图为 Bloom 年度在手订单(产品+服务),2019–2025 年复合增长率 35.7%,2025 年约 200 亿美元。来源:Bloom Energy、Ribbit 分析。
简言之,AI 不只是在买电——它正在把整条能源技术前沿沿成本曲线压弯,把那些多年来一直「差一点就能成立」的市场提前拽到眼前。而这正发生在广泛的技术谱系上。这封信里我们谈了很多太阳能和电池的重要性,但两者都不是万灵药:太阳能是间歇性的,而且在有些地方远比其他地方好用;电池还无法跨越全天候需求所要求的「数日与季节」尺度。要满足当下这一刻的电力需求——更不必说我们预期未来几年的高速增长——我们需要继续把前沿向外推,开发更多电力来源(包括 7×24 小时、可调度的基荷电力)。
核电是棋盘上最大、或许也影响最深远的赌注。这个雄心由来已久:五十年前,在尼克松时代核电繁荣的顶点,美国原子能委员会(Atomic Energy Commission)曾预测到 2000 年全美将有 1,000 座反应堆。美国最终的峰值是 112 座——一支正在老化的舰队,尽管行业冻结了四十年,至今仍供应着全美约五分之一的电力。支持核电的声浪多年来一直在积聚,而 AI 正在给它装上牙齿,催生出增加核电容量的完整光谱。
最快的路径是重启封存的反应堆、提升在运反应堆的功率(例如微软让三里岛的一部分重新并网);最成熟的是传统的吉瓦级核电站——可靠,但建造慢得折磨人、贵得吓人。最新颖、也最令人兴奋的是小型模块化反应堆(small modular reactor, SMR)——工厂制造的 50–300 兆瓦机组,用规模换取弹性的、可叠加的容量:你不再破土动工建一座电厂,而是「螺栓接上一个模块」。
这个赌注的更极端版本——把机组标准化、造上几千次、沿成本曲线一路向下——押在微型反应堆(microreactor)上:通常在 10 兆瓦以下,为大规模量产而设计,可以用卡车(甚至飞机)运到任何需要电力的地方。Radiant、Antares、Valar、Apollo Atomics 等人才密度极高的团队,都在朝这个方向走雄心勃勃的路线,早期技术与商业成果颇有希望。
我们既看好这个机会组合,也对时间表保持清醒——SMR 和微型反应堆大多仍处于试验堆和首次临界(first criticality)阶段。但超大规模云厂商和政府的钱正在拉动资本与人才,监管也终于开始同步移动;考虑到小型化核电在国防领域的潜在应用(以及国防机构愿意在电力交付之前就提前投资),与政府关系密切的公司在这里应该处于格外有利的位置。未来回望今天这些早期微型反应堆时,我们或许会像今天谈论仙童的早期芯片一样谈论它们。
聚变(fusion)在更远处的前沿。怀疑者会说,没有什么比聚变更「永远就在转角处」了;但过去五年的一系列进展——包括 2022 年国家点火装置(National Ignition Facility)首次实现净增益聚变实验(反应产生的能量超过激光输入燃料的能量)——已经把聚变从一个理论物理问题,变成了一个工程问题。前方的挑战(比如持续维持增益、增殖氚燃料、造出能扛住中子轰击的材料)难得发狂,但已经「可解」到足以吸引一波新资本。
结果是,这个领域如今有多个资金充足的「射门机会」,几条技术路线彼此竞争,赌哪条最先实现商业增益并跑通:托卡马克(Commonwealth Fusion Systems)、脉冲磁惯性(Helion)、脉冲磁约束(Pacific Fusion)、束流驱动场反位形(TAE)。聚变是一个清晰的前沿样本:数字智能的增长,其影响的速度与幅度可能会让我们惊讶;最近的进展已经在借助 AI 做等离子体控制——这是前几代人永远无法驾驭的。
下一代地热没有聚变那么性感,但更触手可及。地热从来都是一种令人兴奋的能源——只要我们能找到开采方式,脚下的热量实际上就是取之不尽的、7×24 小时的零碳基荷电力,还能为电网提供热调节。过去,经济地开采这种资源在地理上被限制在板块交界处,但几种不同技术——增强型地热系统(EGS)、先进闭环系统和超高温深部地热——正在日益挑战这一约束。
EGS 目前走得最远;像 Fervo Energy 这样的领先者——最近刚与 Google 签了一份 115 兆瓦的协议——正在把页岩压裂二十余年积累的基础设施与经验改造复用,建设在「地下足够深处有干热岩」的任何地方都能工作的地热能力(比如美国本土的大部分地区)。海上地热是一个较少被讨论、但或许更大的机会。像 Endurance Energy 这样的公司正在为海上路线立论:地壳在构造板块沿洋底拉开的地方最薄,因此热量离地表近得多,潜在资源是数万平方公里稳定的高温带。
最大胆的赌注,或许是干脆不再与地球的约束搏斗,把电力消耗和算力搬离这颗行星。受天气、大气、以及「夜晚」这个不便事实的影响,美国地面太阳能的容量因子(capacity factor)不足 25%。在太空中,太阳同步轨道上的太阳能阵列几乎持续地、毫无过滤地看到太阳,发电量接近同一块地面面板的五倍。这个想法的拥护者认为,轨道算力的能源成本可能比美国平均批发电价便宜二十倍。
随着 SpaceX 的星舰把发射成本压到每公斤几十美元,把一个 GPU 集群送上太空的成本,可能低于在地球上为同等规模数据中心买地的成本。除了 SpaceX 的努力,还有少数无畏的团队在攻关这个机会。Cowboy Space Corporation 正在建造一套垂直整合的轨道基础设施栈——一个叫 Stampede 的低轨星座(采集太阳能),加上一枚专用火箭,其上面级本身就是数据中心:当 Cowboy 的火箭入轨时,这个上面级被设计成一个 1 兆瓦的算力节点,运行 NVIDIA 的太空级模块。
当多种技术借助 AI 建设浪潮,竞相让电子更便宜、更稳定、更充裕时,最有趣的问题或许是:当其中一种或多种技术兑现时,哪些生意会新变得成立。当电子足够便宜时,一长串「不经济」的工艺可能同时由亏转盈。合成燃料生产、大规模海水淡化和直接空气碳捕集(direct air capture)是最清晰的案例;每一个本质上都是一台把千瓦时转化为有价值之物的机器——管道级燃气、淡水、被捕集的碳——而随着下一代技术改变更大的电力图景,每一个都可能成为巨大的价值来源。
Terraform Industries 是这个想法最纯粹的表达。该公司集装箱化的 Terraformer 从空气中捕集 CO₂,用太阳能驱动的电解槽把水分解成氢,再把二者合成为管道级合成天然气——几乎字面意义上「用阳光和空气造出来的燃料」。Terraform 押注的是:随着电子成本下降,从大气中合成碳氢化合物将比从地下开采更便宜。英国同行 Rivan 正从大西洋彼岸追逐同一个奖赏,致力于把电子变成电池无法匹敌的、高密度、可储存、可运输的燃料——并且能直接插进这个世界已经在运转的发动机、管道和炼油厂。这些公司是在对「电子价格下跌」做套利——而上面描述的每一项由 AI 推动的进展,从一座重启的反应堆到一个轨道上的数据中心,都在拉大它们交易的价差。
▍图 21:资本终于涌向前沿发电
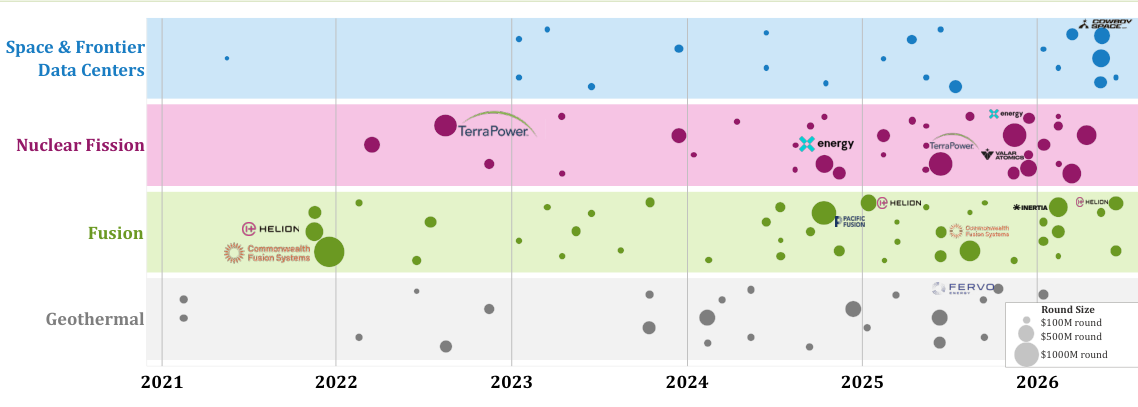
注:气泡大小代表融资轮次规模(1 亿 / 5 亿 / 10 亿美元),赛道涵盖太空与前沿数据中心、核裂变、聚变、地热(2021–2026 年)。来源:PitchBook、公司新闻稿、Ribbit 分析。
威廉·吉布森(William Gibson)有句名言:未来已至,只是分布不均。这句话描述的正是 2026 年的前沿能源:下一代电力技术正降落在「绝望、资本与许可」相撞的地方——AI 园区的表后、国防设施与主权项目,以及市场、资源或气候提供结构性先发优势的极端环境。在前沿,电子是大宗商品;梯度才是机会——电力在哪里、何时出现、谁缺了它不行。
总而言之(To Sum It All Up)
研究、撰写和编辑这封信,Ribbit 团队总共消耗了约 30 千瓦时的集体脑力。据我们最准的估计,Claude、Sterling、ChatGPT、Gemini 和其他几个服务贡献了大致相当的能量。和在更广阔的世界中一样,我们怀疑,这可能是最后一封可以说「人脑提供了一半电力」的 Ribbit 信。
写了四十来页,我们再次被提醒——情况每每如此——最简单的洞见仍然最重要。放在今天的电力上,这个洞见是:智能是世界有史以来回报率最高的资源。我们写这封信时,正值科技资产历史上最集中的价格飙升之一,所以我们很难想象未来数月数年不会出现波动。然而,无论科技市场或更广的 AI 情绪走哪条路——崩盘、飙升、在叙事之间疯狂摇摆——底层趋势都会持续。世界会想要更多 token,以及更多用来创造这些 token 的电力;随着智能促成更多发明(包括广泛的电气化),飞轮会转得更快。总有可能在某个时期,需求崩盘、或效率跑赢增长。但胃口只会随时间扩大;智能一直是、也将永远是一种自我延续的资产。
“但胃口只会随时间扩大;智能一直是、也将永远是一种自我延续的资产。”
"But the appetite will only expand with time; intelligence has always been and will always be a self-perpetuating asset."
▍点拨:全信的信念底座,也是它最不可证伪的一句话。「永远是」三个字,把周期风险、产能过剩、需求波动一次性勾销——LP 信的收尾金句,往往就是风险敞口所在。公允地说,方向大概率是对的(两百年的电气化与计算史都站在它这边);但「自我延续」描述的是文明级的长期,替不了任何一笔具体投资在 2027 年的回报。把这句话当世界观可以,当估值依据不行。
在这场历史上最重要、也最嘈杂的技术革命中,找到正确的投资角度与入场点,既包含不对称的机会,也包含陷阱。用 Ribbit 的话说,我们需要「少买,选好」。以下是我们将要狩猎的目标清单:
- 建造垂直整合算力工厂的团队,在最关键的资源——能源与客户/算力——上拥有优势性获取渠道。
- 用务实但「正交」的创新解决算力供应链关键瓶颈的团队,构建把单点方案变成平台的数据回路。
- 拓展发电前沿的团队,借助超大规模云厂商与政府的资产负债表,锻造通往能源富足之路。
- 构建新型替代智能范式的团队,解决 transformer 生来不适配的问题。
- 借助主权化驱动力,在算力、能源、国防与关键资源领域打造本地与区域冠军的团队。
- 构建递归平台的团队,把「原子加比特」的生意变成 token 工厂(即数据越聚越强的硬件与软件平台)。
- 利用新兴储能技术构建创新商业模式与品牌的团队。
- 重塑客户能源体验的团队,提供「智能体认可」的价值主张。
- 围绕算力交易构建标准化、流动性与信任的团队,降低风险成本、扩大智能的可及性。
找到并支持在这些领域——以及沿途发现的其他领域——建设的团队,将是 Ribbit 未来数年的工作。这封信开头我们指出:在 Token 革命里,资金流目前不是瓶颈。但那只是暂时状态——这个观察忽略了金钱、知识与权力纠缠得有多紧。随着从 Google 到 SpaceX 到 Anthropic 到 OpenAI 的 AI 巨头吸走数千亿美元,我们怀疑资本「看起来无限」的日子不会太久——对反叛者们尤其如此。对前沿风险的胃口会有涨有落。为一个 token 工厂的世界提供运转所需的燃料——为今天的「破坝者」赋能——将同时需要技术与金融的创新。
信末这份狩猎清单气势如虹,但信中自己埋下了两条反证,值得放大:一是「Google 刚刚 20 年来首次出售股票」、二是「资本看起来无限的日子不会太久」。把这两条与信念 1、2 的物理约束放在一起看:变压器交付 2–3 年、SMR 大多还在首次临界之前、并网排队平均超过五年——即便资金真的无限,2030 年前的电力供给曲线也大体被今天的订单簿锁定了。这意味着一个尖锐的组合风险:如果 AI 需求增速恰好在供给爬坡完成之前放缓,夹在中间的将是高杠杆的新型云厂商、数据中心开发商与设备新贵——历史每一轮基础设施繁荣(铁路、光纤、页岩气)都以产能过剩和资本损失收尾,区别只在谁来买单。信中说「我们很难想象未来数月数年不会出现波动」,又马上用「底层趋势都会持续」把它抚平;作为 LP 信这是标准动作,作为读者请把前一句留在手里。
能源先驱们早就在做这件事:托马斯·爱迪生把摩根大通的宅邸变成了世界上最早的电气化住宅之一,而摩根大通反过来帮助电力技术从实验室原型扩张为全国性的基础设施。金钱之网与能源之网是一起长出来的,借助的是同样的知识与网络。
近 150 年后,历史正在重演。我们一直钦佩那些「让事情就是能运转」的人、公司与基础设施——那些现代奇迹的缔造者,比如金钱在全球经济中流转的方式,比如你按下开关灯就亮的方式。我们更钦佩那些不断推动事情变得更好的人。能做到这一点的创始人——能把技术洞见与「直面现实世界复杂性」的意愿结合起来的反叛者,敢于啃那些监管敏感、资本密集、总之就是硬的问题——是一个特殊物种。我们的计划一如既往:持续找到他们、为他们加注燃料、支持他们。
如果智能是我们收益率最高的资产,那么把想法想对就是一切;美国宪法消耗了约 1.5 兆瓦时的人类思考,却奠定了一个如今每年产出 30 万亿美元以上 GDP 的国家地基。对在更快、更不确定的水域中航行的投资者来说,划出清晰的航线、站稳脚跟,比以往任何时候都重要。这就是我们始终相信思考、写作与辩论之价值的原因——也是我们珍视你们的挑战、反驳与纠偏的原因。「能源换智能」的直白算术漏掉的东西,是多元视角的乘数效应。所以请尽管开火;我们需要我们能得到的所有智能。
所以,如果你有任何想法、反馈或机会,你知道去哪儿找我们……几乎在世界的任何地方,寻找反叛者。
Ribbit 团队 2026 年 7 月
P.S. 如果你读到了这里,谢谢你。你应得一些漫画式的轻松……
▍图 22:Power To the People(电力归于人民)
这封信收敛出的七个关键判断:
- 瓶颈已从资金转移到电力与电力设备。 跟踪 AI 景气度,资本开支数字不如订单簿硬:变压器、开关设备、燃气轮机的交付周期与积压,是比股价更诚实的先行指标。
- 「智能的价格」是新一代帕累托价格。 评估任何一家 AI 相关公司时只问一句:它在降低还是抬升智能的成本?它的利润是短缺租金还是复利回路?前者会被产能消灭,后者才值得给估值。
- 垂直整合正在回归,但只对极少数创始人成立。 对「原子加比特」的故事,用信中的试金石:对手明天完美复制它的软件或硬件(仅其一),它还能不能赢?回答不了,就别付系统公司的估值。
- 电池是电力资产负债表上的第一种资产。 沿「储能时长」轴线跟踪分工(四小时以内看锂电,八小时以上看铁、钠、热储能),并盯住表后聚合商——窗口真实存在,但窗口有时限:失衡越大越值钱,储能越多越关闭。
- 惰性不是护城河,客户关系才是。 找「智能体认可」的价值主张(价格、可达性、可编程性、正常运行时间),对靠切换摩擦续命的在位者保持警惕;同时尊重监管的时间表——新型银行用了十五年,新型公用事业大概率更久。
- 算力市场的真正奖品是数据与清算,不是撮合。 盯结算级指数与参考利率的归属(谁被写进期货合同与贷款契约),它比谁先上线合约更决定长期价值;「算力价差」(算力收入减电力成本)的标准化工具一旦出现,值得第一时间研究。
- 把这封信本身当作仓位说明书来读。 九条信念是同一张宏观牌桌上的九个座位,共用「AI 需求指数增长」这一个变量;点名的公司多为其持仓或被投企业,具体利益关联请查阅原文披露。方向可以信,时间表与个股推荐,请自行验证。
参考来源
为了不给你一份布满脚注的文件,我们把好玩的东西都放在了最后。如果你对我们的任何来源感到好奇,可以查看下面的链接。和往常一样,我们要感谢无数给过我们反馈的人,也要特别感谢几位我们直接借用了轶事或想法的人(尤其是 Anil Varanasi(大过滤器,第 19 页)和 Packy McCormick(仙童半导体,第 37 页))……如果我们不小心漏引了谁,请尽管指出,我们会改正!
电力信函数据来源
- 仅美国一国就需要在 2030 年前新增超过 100GW 的发电装机容量,比该国过去二十年新增的总和还多 链接
- 而负责让同样的能源产出更多智能的行业,已在三年内把 token 成本降低了 10 倍——一项了不起的成就,但与同期需求的指数级增长相比,仍相形见绌 链接、链接
- 美国并网排队中等待接入的容量(约 2,600 GW),超过了整个美国电力系统今天所服务的装机规模(约 1,300 GW) 链接
- 光伏组件成本十五年下降了 86% 链接
- 锂离子电池价格十五年下降了 88%,电网级装机自 2020 年以来增长了 100 倍以上 链接
- 2020 年一个超大规模机架耗电 10-20 千瓦,而 NVIDIA 的 GB200 NVL72 系统耗电超过 120 千瓦,其 Rubin 与 Kyber 路线图指向 2030 年单架 600 千瓦至 1 兆瓦 链接、链接
- 2020 年,一个数据中心区域跨多栋楼宇、多家运营商,总计耗电 30-50 兆瓦,而算力工厂园区正按单点 1-2 吉瓦设计 链接
- NVIDIA 的 H100 一代迫使行业转向直触芯片液冷,GB200 则让液冷成为默认配置 链接
- 大型电力变压器的交货期如今长达 2-3 年,而 2020 年只需 6-12 个月 链接
- 今天,NVIDIA 的 NVL72 是一种机架级超算架构,把 72 块 GPU 和 36 颗 CPU 连为一体,充当一块单一、庞大的逻辑 GPU 链接
- 有的,如 Crusoe,把电力获取与专业能力转化为两线作战——既与超大规模云厂商做大型联合开发,又自建多模型 GPU 云 链接
- Crusoe 位于阿比林(Abilene)的旗舰「星际之门」(Stargate)园区,仅建筑外壳与电力就已吸纳约 150 亿美元资本——这还没算填充其中的芯片 链接
- 进入大楼的每一瓦电力,只有约 40% 真正到达 GPU——其余都花在服务器运行或制冷的开销上,或者干脆损耗掉了 链接
- 86% 的美国 CIO 预计,五年内将有至少四分之一的网络工程师退休 链接
- 在今天美国最大的十五家非软件公司中,有七家获得过重大的政府支持 链接
- 芯片行业自然备受瞩目——以美国为例,已定向拨付超过 520 亿美元的补助和激励,要把芯片制造迁回本土(原文未附有效链接)
- 机器人市场的规模已超过 500 亿美元 链接
- 2026 年全球国防开支将超过 3 万亿美元(且在每个主要经济体都在上升) 链接
- 德国和西班牙 2025 年都出现了超过 500 小时的负电价 链接
- 在美国,短时储能电池五年间增长了 25 倍(从 1.6 GW 到超过 43 GW) 链接
- J.D. Power 对 12.5 万多名受访者的调查显示,150 多家电力公司的客户满意度跌至历史最低 链接
- Starlink 已经展示了网络领域新型公用事业的可能性:超过 1,000 万活跃订阅用户,品牌遍布 155 个国家,年化收入超过 114 亿美元 链接
- [PsiQuantum] 从硬件层做起,在标准 CMOS 晶圆厂制造硅光芯片,正朝着建成公用事业规模的容错量子计算机迈进;其软件套件(Construct)已经比基于 CPU 的仿真快 450 倍 链接
- PJM——美国最大的电力市场——其容量拍卖的出清金额同比上涨了约九倍(一个周期内从 22 亿美元升至 147 亿美元) 链接
- 受天气、大气、以及「夜晚」这个不便事实的影响,美国地面太阳能的容量因子不足 25%(原文未附有效链接)